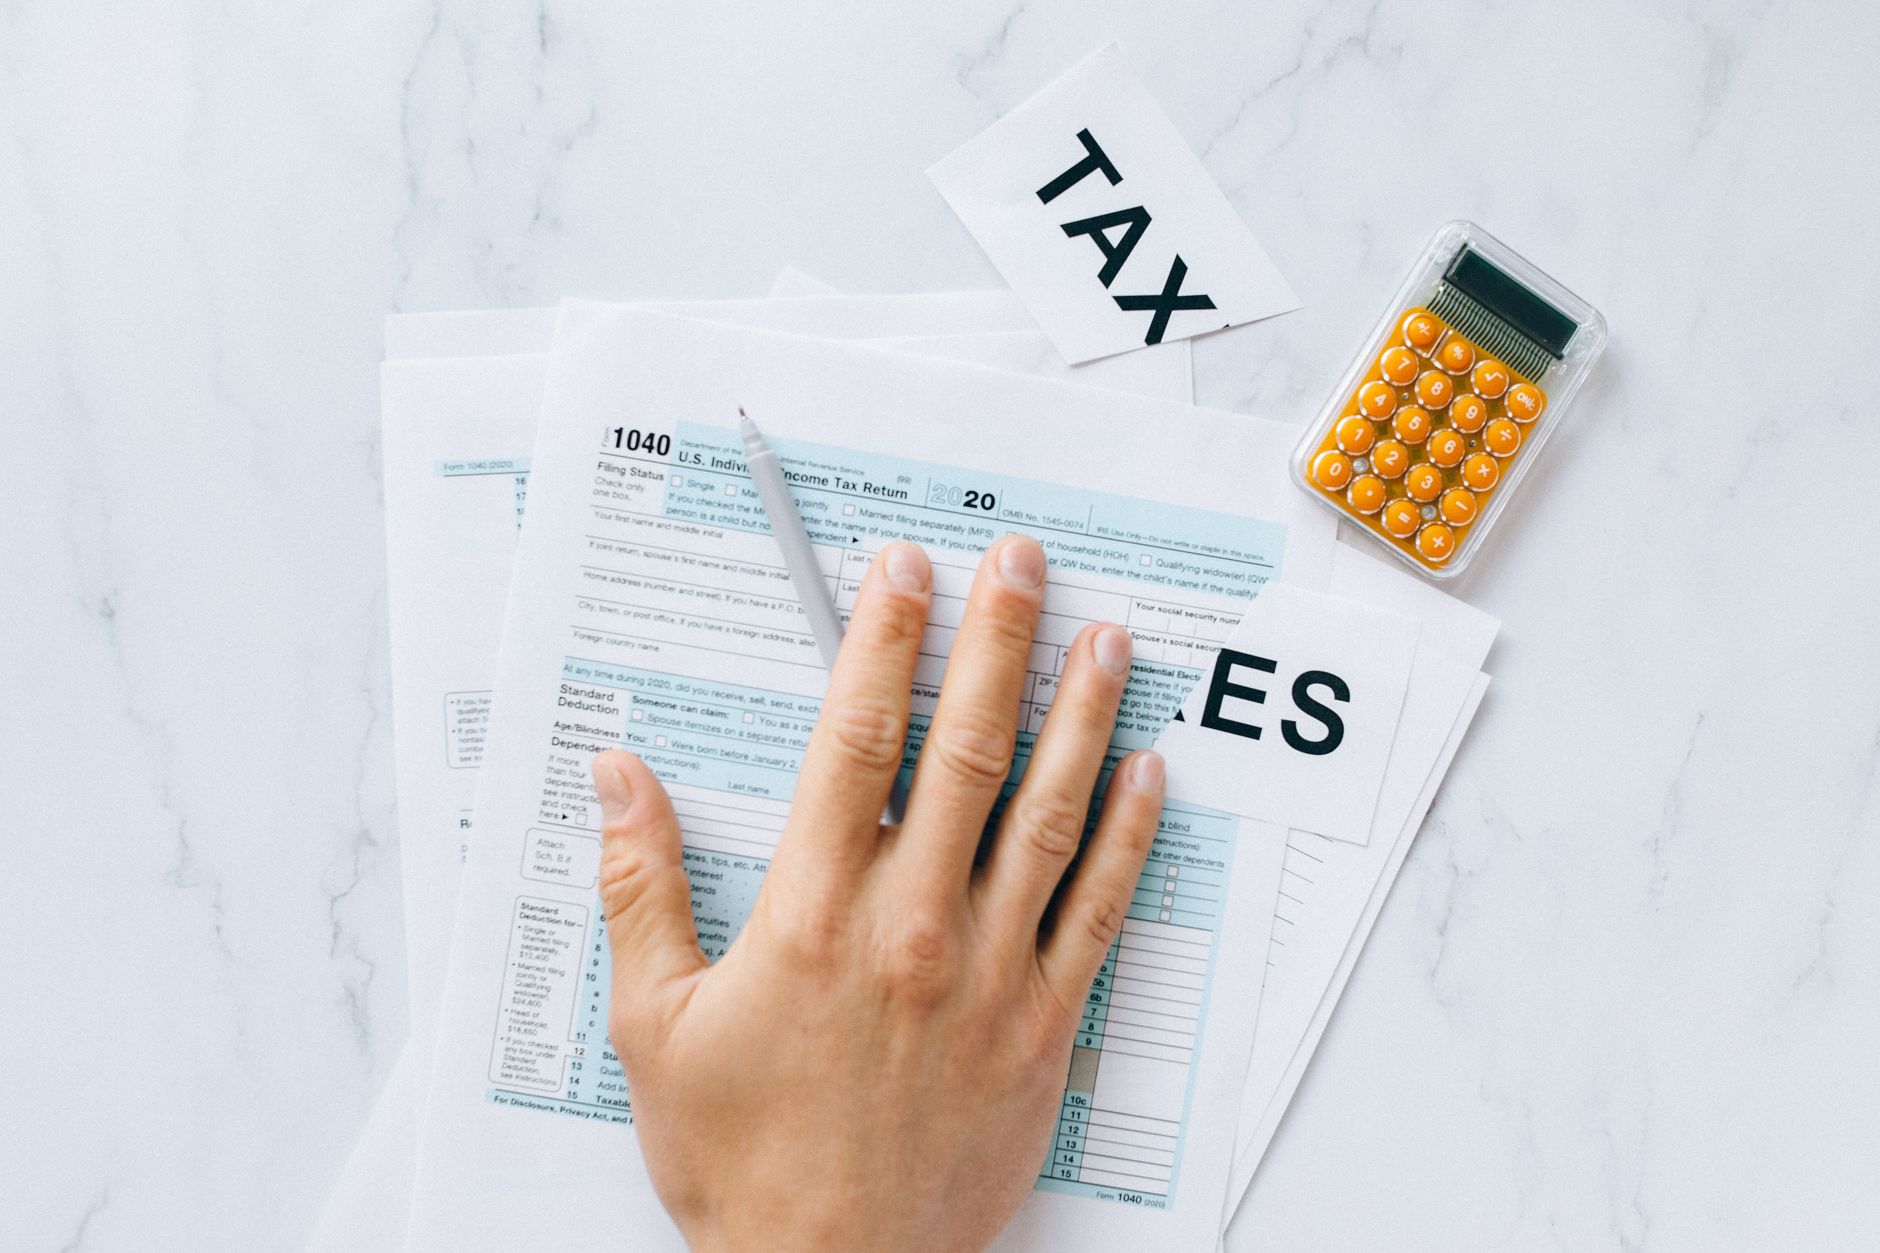
收到香港税務局發出的利得税報税表之後,公司要走的路徑其實只有五步:判定課税範圍、確認評税基期、申報離岸利潤並附理由、備存紀錄最少7年、按2025/26年度延期安排提交報税表。但關鍵邊界必須先說清楚——離岸利潤是否豁免,由税務局按個別個案的事實審視,公司不能自行判定。
第一步:課税範圍判定
任何人士,包括法團、合夥業務、受託人或團體,在香港經營行業、專業或業務而從該行業、專業或業務獲得於香港產生或得自香港的應評税利潤(售賣資本資產所得的利潤除外),均須納税;徵税對象並無居港人士或非居港人士的分別。換句話說,註冊地不在香港,並不等於自動不在課税範圍。
税務局怎樣判斷一家公司是在香港經營業務,這個問題必須根據事實決定,每一個案的情況都不同;公司不一定要有大量的業務在香港才算是在香港經營業務。同樣,税務局怎樣決定一家公司的利潤是於香港產生或得自香港,也須根據事實來決定;一般原則是要查明該公司哪些活動產生有關利潤,以及這些活動的進行地方。公司可以考慮就預計的交易或安排,根據《税務條例》第88A條申請事先裁定,申請時須繳交費用。
在香港經營業務的離岸公司,須遵守與香港公司相同的申報規定,須向税務局的商業登記署申請登記其業務,並提交當局向該公司發出的利得税報税表。如公司在任何一個課税年度有應課税利潤,但仍未收到税務局的報税表,則該公司須在該課税年度的評税基期完結後的4個月之內,以書面通知税務局須要課税。
第二步:評税基期確認
評税基期為截至有關課税年度3月31日止的1年;如年結並非於3月31日截結,則為在有關課税年度3月31日止1年內終結的會計年度。這個日期直接決定後續所有申報期限的分類,先確認年結日,再往下走。
第三步:離岸利潤申報
香港採用地域來源原則徵税,只有源自香港的利潤才須在香港課税,而源自其他地方的利潤則不須在香港繳納利得税。於海外產生的利潤,即使將款項匯回香港,亦毋須納税。
具體到貿易利潤,如有關買賣合約在香港達成,所得利潤須在香港課税;如有關買賣合約在香港以外的地方達成,所得利潤不須在香港課税。如購買合約或售賣合約其中一項在香港達成,則初步的假設是所得利潤須全數在香港課税,但必須考慮其他有關事實,以確定利潤的來源地。從貿易所賺取的利潤只可劃為須全數在香港課税或完全不須在香港課税,分攤計算有關利潤並不適用。
申報無須課税的離岸利潤,須連同所持理由提交;如有需要,亦須提供支持這些理由的證明。應填上離岸利潤淨額;如淨額是零或負數時,應在這一項填上「0」。所有金額須以港元填報(不包角、分);如財務報表是以外幣擬備的,在填寫各項前須先把有關金額轉換為港元,並在利得税計算表上說明所採用的兌換率。
值得關注的是外地收入豁免徵税機制。自2023年1月1日起,香港實施新的外地收入豁免徵税機制;於香港經營行業、專業或業務的跨國企業實體賺取的若干源自外地的被動收入會被視作在香港產生或得自香港的收入,該等收入於香港收取時,須被徵收利得税。機制涵蓋四類指明外地收入:利息、股息、知識產權收入及處置收益。就源自外地的股息而言,機制僅適用於自2023年1月1日起所累算和收取的股息;就得自股權權益以外的財產的出售的源自外地的處置收益而言,僅適用於2024年1月1日或以後所累算和收取的處置收益。
第四步:紀錄保存要求
公司須備存足夠的英文或中文紀錄,以便易於確定應評税利潤,並須在該紀錄所關乎的交易完結後,將該紀錄保留最少7年。這一項與離岸豁免申請直接相關——沒有完整紀錄,就算利潤真的源自海外,也難以向税務局提供支持理由的證明。
第五步:報税表提交期限
由2023年4月1日起,所有利得税報税表補充表格必須以電子方式提交。税務局會進一步延展一個月的提交期限,給予須強制電子報税的第4AA部實體;如納税人已在2026年3月前通知本局其第4AA部實體的身分,則毋須申請此額外延期。若法團和合夥業務將透過BTP或TRP以電子方式提交其利得税報税表,税務局會批准較正常期限多一個月的延期申請。
2025/26年度整批延期提交報税表的安排如下:結帳日期「N」類(4月1日至11月30日)提交日期可延展至2026年6月4日;「D」類(12月1日至12月31日)延展至2026年10月2日;「M」類(1月1日至3月31日)延展至2026年12月16日;「M」類而在本年度蒙受虧損的個案延展至2027年2月1日。
最後補一句税務計算的銜接:本報税表內第1部所示的應評税利潤將用作評定有關課税年度的利得税及該年度隨後課税年度應納的暫繳利得税;任何已繳納的有關課税年度暫繳利得税,均可在該課税年度應繳利得税內抵銷。
香港公司利得税報税流程與離岸利潤概念自查清單
| 課税範圍判定 | 評税基期確認 | 離岸利潤申報 | 紀錄保存要求 | 報税表提交期限 |
|---|---|---|---|---|
| 核對是否在香港經營行業、專業或業務,以及利潤是否於香港產生或得自香港;買賣合約達成地點是關鍵事實之一 | 按年結日期對應截至3月31日止1年,或該年內終結的會計年度 | 申報無須課税的離岸利潤須連同理由及證明提交;淨額為零或負數填「0」;外幣須折算為港元並說明兌換率 | 備存足夠英文或中文紀錄最少7年,交易完結後起算 | N類2026年6月4日;D類2026年10月2日;M類2026年12月16日;M類虧損個案2027年2月1日;電子報税另有延期條件 |
税率背景方面,由2008/09課税年度開始,法團業務及非法團業務利得税税率分別為16.5%及15%;自2018/19課税年度起,合資格按兩級税率課税的法團及非法團業務首2百萬元應評税利潤的税率分別降至8.25%及7.5%。實際適用情況以税務局最新公布為準。
至於「公司沒有營運或虧損,需要報税嗎」這個問題,只要收到税務局發出的利得税報税表,就須按指定期限填報並交回;至於虧損的處理、遲交的具體罰則,以及無限公司東主可否選擇個人入息課税,均以相關政府部門及機構最新公布為準,建議在提交前向税務代表確認。
信息来源
本文整理自以下公开材料:
- 香港公司离岸豁免申请条件、流程及税务影响是什么?
- 【利得稅2026】稅率、扣稅項目、計算方法及報稅期限懶人包 | Bowtie 專欄網誌
- 香港公司利得税怎么算?2026离岸免税申请全攻略:满足这6条
- 香港「零申報」完整指南:不活動公司利得稅申報要求(2026)
- 2025/26 香港稅務概覽
- 香港公司离岸豁免详解:条件、流程与避税秘籍 – ingstart-全球公司成立与合规
- 2026年開公司避稅全攻略:合法節稅方法、利得稅計算及自僱人士指南 – 港信集團 Conson Group
- 香港税务与财务合规指南:利得税、薪俸税与最新合规要点全解析
本文由 Dion 整理与撰写,结合 AI 工具辅助。如有事实错误,请通过页脚联系方式反馈。
持续整理香港身份规划的真实信息——移民路径、税务跨境、资产配置、政策动向、生活落地。每篇核对港府入境处/律所/媒体原文,不写鸡汤,不带销售。是为给自己或家人规划香港身份的人写的。
微信z2020996
扫码或搜索
添加交流 · 投稿 · 转载