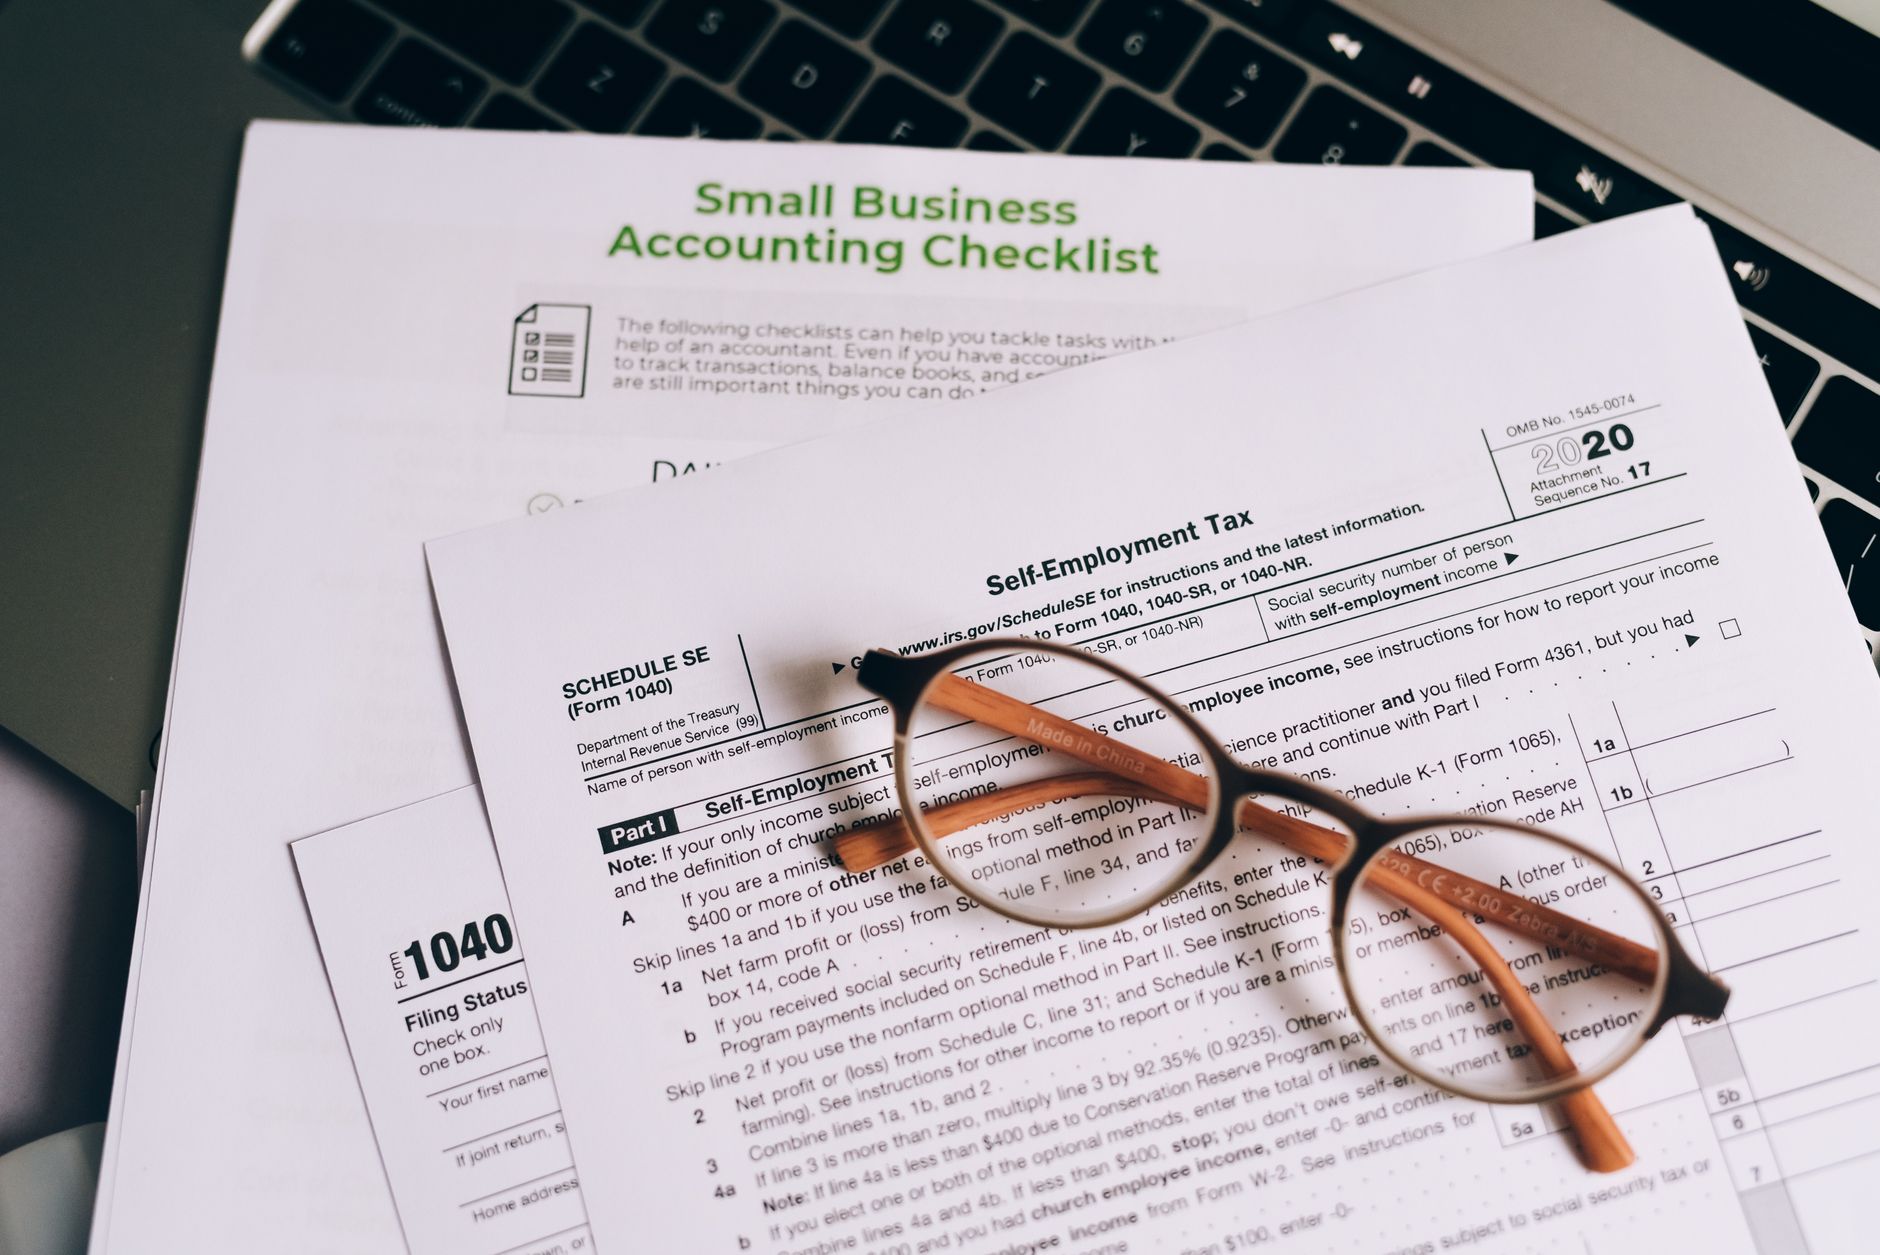
外地收入豁免徵稅機制只涵蓋跨國企業集團的成員,即「跨國企業實體」;自然人不在涵蓋範圍內,個人境外所得申報義務不因機制出台而改變。出售財產所得的收益或虧損是否須課利得稅,須根據與該出售有關的事實和情況另作考慮。
換句話說,拿香港身份、開香港公司、持有境外賬戶,都不會讓機制的豁免自動落到個人頭上。機制與個人申報是兩條線:前者針對跨國企業實體,後者針對自然人。真問題在於,你究竟落在哪一條線上。
跨國企業實體與自然人:機制涵蓋誰
按稅務局指引,外地收入豁免徵稅機制只涵蓋跨國企業集團的成員。這裡的「實體」指並非自然人的法人,或擬備獨立財務帳目的安排,例如合夥及信託。個人、個人名義持有的香港公司分紅、券商派息、基金贖回差價,都不屬於機制涵蓋的跨國企業實體範圍。
不少讀者把「豁免」二字理解成「我的境外收入不用申報」,這是最常見的誤讀。機制講的是跨國企業實體在港收取的指明外地收入如何處理,不是給自然人開的免申報通道。
指明外地收入包括什麼、不包括什麼
指明外地收入的核心類別是利息、股息,以及非知識產權處置收益。但指引明確列了兩類剔除情形,命中其一,該筆收入就不算指明外地收入。
| 核對項 | 官方規則要點 | 能否剔除 |
|---|---|---|
| 受規管財務實體 | 指明外地收入不包括累算歸於受規管財務實體、且得自或附帶於該實體作為受規管財務實體業務的利息、股息和非知識產權處置收益 | 命中則可剔除 |
| 買賣商 | 指明外地收入不包括累算歸於屬買賣商的實體、且得自或附帶於該實體作為買賣商業務的非知識產權處置收益 | 命中則可剔除 |
| 出售財產收益或虧損 | 是否須課利得稅,須根據與該出售有關的事實和情況另作考慮 | 不適用簡單剔除,逐案判斷 |
外地收入豁免徵稅機制合規檢查清單
以下清單按稅務局官方網頁抽取的適用主體、指明外地收入定義及兩類豁除條件,轉化為順序核對步驟。逐項打勾,即可判斷自身是否落入機制涵蓋範圍。
五項輸入條件:一、納稅人是否為跨國企業集團成員;二、收入類別(利息/股息/非知識產權處置收益);三、是否屬受規管財務實體及其受規管業務;四、是否屬買賣商及其買賣業務;五、出售財產的事實和情況。
- 檢查是否屬於「跨國企業實體」:核對納稅人是否為跨國企業集團的成員。非自然人法人,或合夥、信託等擬備獨立財務帳目的安排,方可能受涵蓋。
- 確認收入是否屬於「指明外地收入」:確認所收取的利息、股息或非知識產權處置收益是否屬於指明外地收入。
- 核對是否適用「受規管財務實體」豁除:若納稅人屬受規管財務實體(保險人、認可機構或持牌法團),核對收入是否得自或附帶於其在香港進行的受規管財務活動,以判斷能否從指明外地收入中剔除。
- 核對是否適用「買賣商」豁除:若納稅人屬買賣商,核對非知識產權處置收益是否得自或附帶於其作為買賣商的業務,以判斷能否剔除。
- 查閱稅務局常見問題以確認處置收益處理:就出售財產收益或虧損,查閱稅務局常見問題,按出售有關的事實和情況另作考慮。
香港身份能不能「擋住」申報義務
優才、高才、進修或投資計劃拿到的是香港身份,不是稅務豁免憑證。機制不適用於自然人,個人境外所得申報義務也不因身份變化而消失。身份規劃與申報合規是兩件事,前者解決居留與生活安排,後者解決收入申報口徑。
少數人願意深讀的部分
機制與個人申報的邊界,說到底是適用主體的差別:前者只涵蓋跨國企業實體,後者針對自然人。兩者適用主體和申報路徑完全不同,把機制當成個人免申報依據,是方向性錯誤。
若你持有離岸架構、基金份額或信託權益,建議先把上面的清單逐項打勾,再判斷自己落在哪條線上。清單的價值不在於給出「能豁免」或「不能豁免」的結論,而在於讓你清楚知道,自己該查哪一條規則。
关键事实的一手来源
以下来源与本文的数字、日期、资格或政策事实逐项绑定:
- 稅務局 : 外地收入豁免徵税(2023-01-01)
- 外地收入豁免徵税機制—常見問題(2023-01-01)
本文由 Dion 整理与撰写,结合 AI 工具辅助。如有事实错误,请通过页脚联系方式反馈。
持续整理香港身份规划的真实信息——移民路径、税务跨境、资产配置、政策动向、生活落地。每篇核对港府入境处/律所/媒体原文,不写鸡汤,不带销售。是为给自己或家人规划香港身份的人写的。
微信z2020996
扫码或搜索
添加交流 · 投稿 · 转载