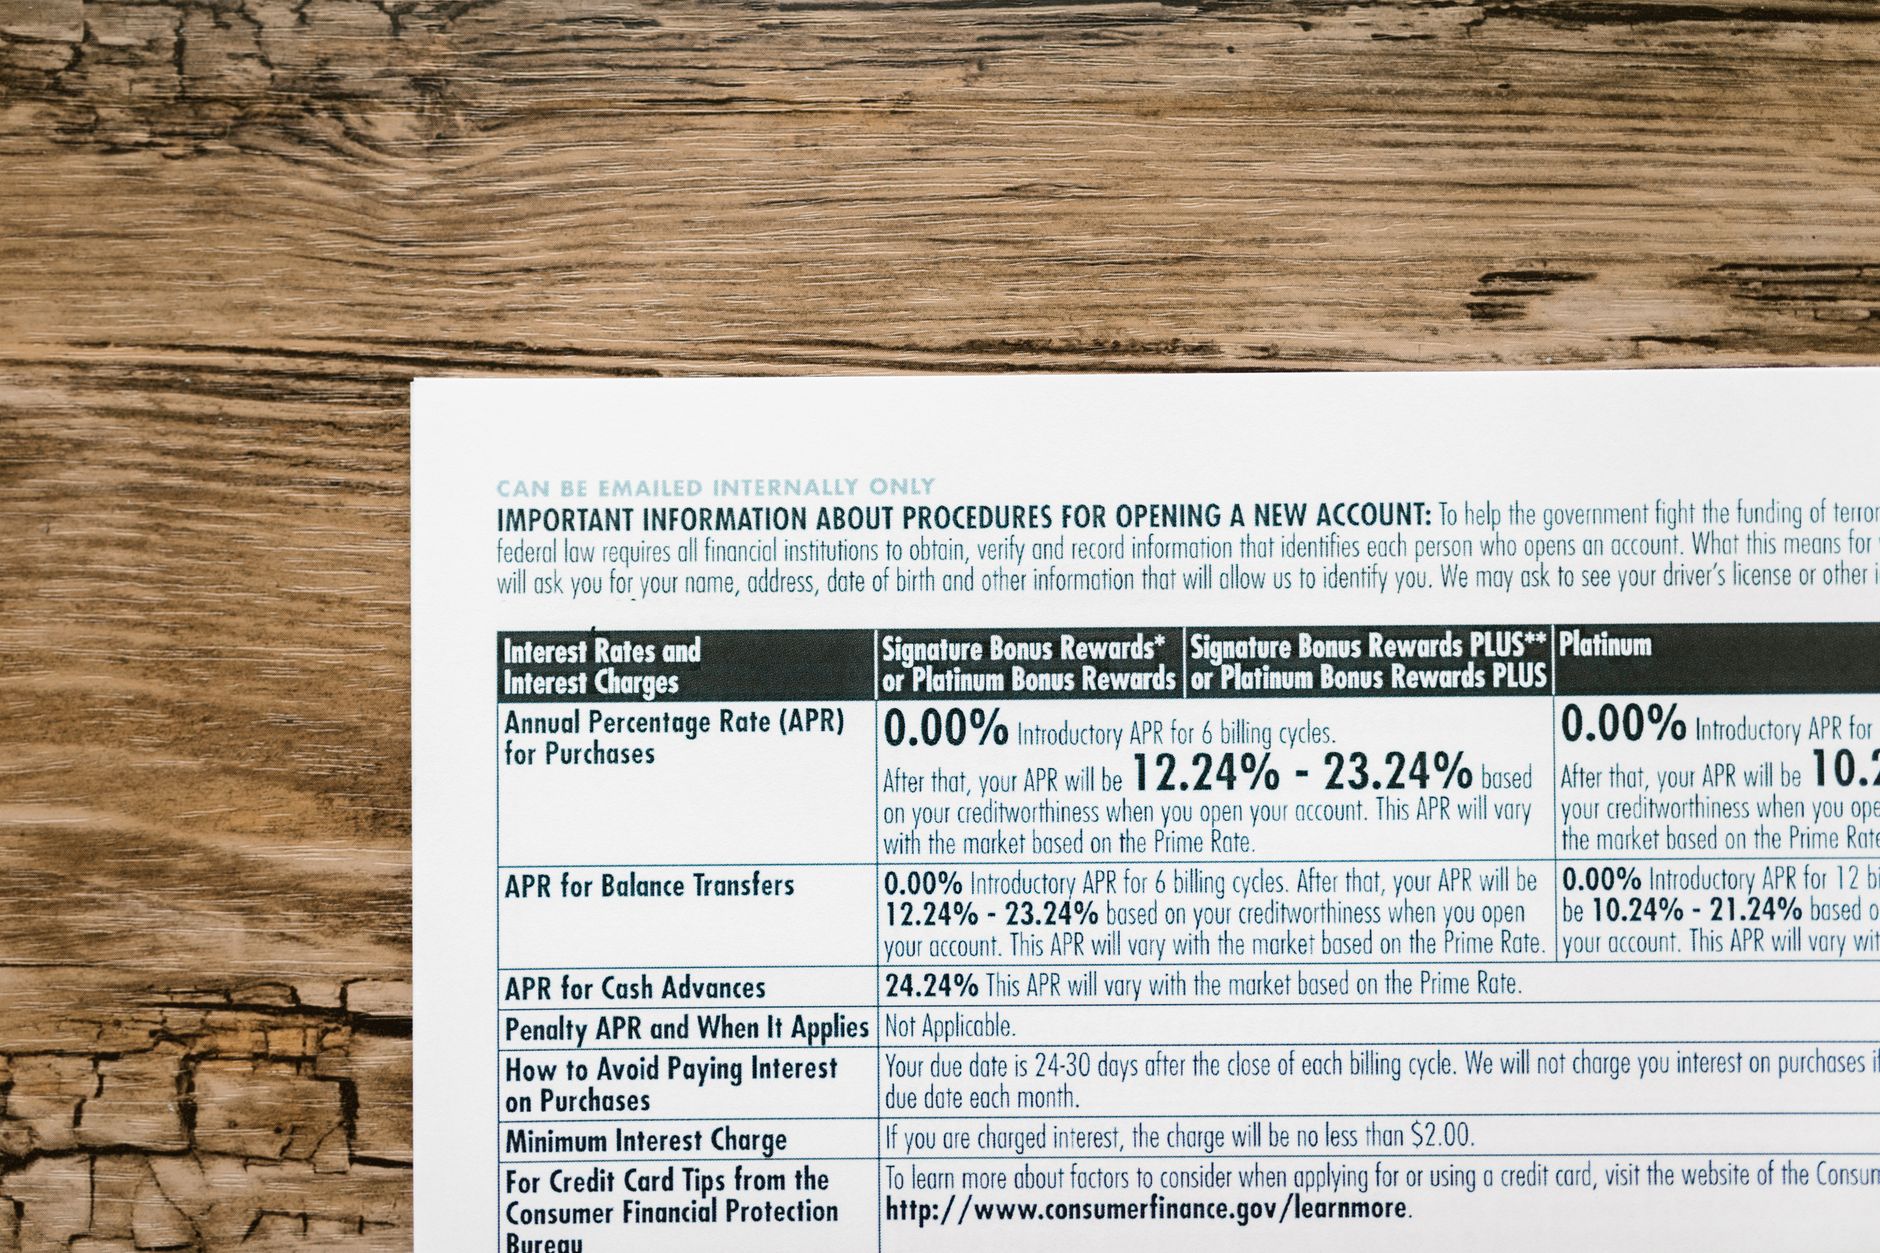
内地业主出租香港物业,2026年要交的三笔钱是:物业税按应评税净值15%征收,实际约为租金收入12%;差饷住宅累进5%-12%,非住宅统一5%;地租按应课差饷租值3%。但差饷与地租实际由谁掏,不看法例看租约——租约没写明,使用人(租客)就得交。
物业税的应评税净值,20%免税额是法定扣减
物业税只针对出租物业的业主征收。计算基数不是租金全额,而是「应评税净值」:租金收入先减去业主已缴的差饷,再扣掉20%修葺及支出标准免税额,剩下的乘15%。
那20%不需要提交任何装修、维修单据,是法定扣减,直接扣。所以实际有效税率大约是租金收入的12%,这也是很多业主误以为「物业税是12%」的来源。
举个例子:月租18,000港元即年租216,000港元,假设差饷由业主承担8,800港元,则应评税净值为(216,000−8,800)×(1−20%)=165,760港元,物业税15%即24,864港元。
2026住宅差饷累进制:55万、80万两个分水岭
差饷按季度预缴,计算基础是差饷物业估价署估算的「应课差饷租值」,不是你的实际租金。2026-27财政年度的估价依据日期为2025年10月1日,应课差饷租值自2026年4月1日起生效。
非住宅物业(工商铺等)维持5%统一征收。住宅则自2025年起实施累进差饷制度,按全年应课差饷租值分三档:
- 550,000港元或以下:5%
- 550,001至800,000港元:首55万5%,其余8%
- 超过800,000港元:超出80万部分12%
注意这里是「超额累进」,不是一过线就全部按高税率算。差饷宽减方面,2025/26年度首季度每宗物业上限500港元,随后三季度暂无宽减;2026/27年度首两季每户每季最高宽减500港元。以官方最新公布为准。
地租不是每套房都交,按租值3%
地租按应课差饷租值乘以3%征收。但要先搞清楚:并非所有香港物业都需缴地租,主要适用于新界及新九龙特定批租土地,以及1997年后批出的土地。是不是要交,看地契条款,不能一概而论。
以年租216,000港元、应课差饷租值同为216,000港元为例,地租为216,000×3%=6,480港元。
業主與物業使用人均有責任繳付差餉,實際情況視乎雙方所訂租約的條款而定。如租約無訂明由業主繳交,則須由使用人繳交。——差餉物業估價署
真问题在于,很多内地业主签的是「全包」租约,租金含差饷、管理费,结果实际持有成本比预期高一截。签约时白纸黑字写清差饷、地租由谁承担,比事后争辩有用得多。
内地业主怎么申报?个人入息课税可能是省税钥匙
内地业主出租香港物业,需向税务局申报物业税,报税表会寄到物业地址或通讯地址。如果在内地有薪俸收入、在港又有按揭利息支出,可以考虑申请个人入息课税(Personal Assessment),把物业收入与薪俸税合并计算,并扣除按揭利息、个人免税额等。
是否划算,取决于你的整体入息水平和利息支出规模。按揭利息大、个人入息税率低于15%的业主,合并计算往往比单独交物业税更省。具体要向税务局或税务顾问确认。
用公司名义持有:利得税还是物业税?
以公司名义持有出租物业,可选择缴纳利得税代替物业税。利得税两级制:首200万港元利润8.25%,其后16.5%。物业税则是15%。
选择逻辑不复杂:如果公司还有其他可扣除的经营支出、或者利润规模落在首200万区间,利得税可能更优;如果只是单纯收租、没有其他业务架构,15%物业税反而简单。边界在于公司是否构成「经营行业、专业或业务」,这需要按实际情况判断。
末了补一句给愿意深读的人:差饷物业估价署估算应课差饷租值时,会假设物业在估价依据日期空置出租、参考同区类似物业租金,并按面积、位置、设施、楼宇质素、管理水平调算。租售限制和差饷缴纳人的财政状况都不在考虑范围内。如果你对估值有异议,须于每年5月31日前提交R20A表格申请修改——错过这个时限,就只能等下一年度。
信息来源
本文整理自以下公开材料:
- 【差餉計算常見問題2026】差餉寬減、差餉豁免及差餉估值異議2026香港差餉是什麼?如何計算、寬減與申請豁免?(附業主與租客必看指南) – 美聯工商舖
- 【差餉計算常見問題2026】差餉寬減、差餉豁免及差餉估值異議2026香港差餉是什麼?如何計算、寬減與申請豁免?(附業主與租客必看指南) | 資訊 | 美聯工商舖
- 香港物業持有成本攻略2026|差餉地租管理費物業稅計清楚
- 2026 差餉懶人包|業主租客必讀!計稅、寬減、豁免慳錢大法 – 尚方置業 – 元朗村屋專家
- GovHK 香港政府一站通:怎樣計算物業税
- 差餉物業估價署 – 差餉
- 【差餉計算】計算方法、差餉寬減詳情、申請差餉豁免、常見問題 |千居Spacious
- 2026香港租房全攻略:从看房到签约的避坑指南 | 港人生活Life
本文由 Dion 整理与撰写,结合 AI 工具辅助。如有事实错误,请通过页脚联系方式反馈。
持续整理香港身份规划的真实信息——移民路径、税务跨境、资产配置、政策动向、生活落地。每篇核对港府入境处/律所/媒体原文,不写鸡汤,不带销售。是为给自己或家人规划香港身份的人写的。
微信z2020996
扫码或搜索
添加交流 · 投稿 · 转载