73%高净值家庭传承难题,保险和房产先行
73%高净值家庭已在准备财富传承,首选保险和房产。招行《中国私人财富报告》显示,400万户高净值家庭中,超六成已开始规划。传承不仅是物质安排,精神财富传承需求正在上升。想安全传富?第一步是找对工具。
 Dion
73%高净值家庭已在准备财富传承,首选保险和房产。招行《中国私人财富报告》显示,400万户高净值家庭中,超六成已开始规划。传承不仅是物质安排,精神财富传承需求正在上升。想安全传富?第一步是找对工具。
增额终身寿的 IRR 上限为复利 2.0%(监管口径),业务员宣称的 3% 属于销售误导。养老年金部分产品 IRR 可超 2.5%,存养老钱选年金,灵活用钱选增额寿。以下数据待银保监会 2026 年预定利率文件回溯验证。
2026年北京普惠健康保健康人群自付起付线从3.04万降至1.5万,1.5万-3.04万之间新增25%报销,特药报销比例提至65%。保费仍为195元/年,累计保额350万。有慢性病、既往病史也能买,按既往症人群赔付。投保截至2025年12月31日。
2026年62类慢病门诊报销,职工医保基层最高95%,居民医保最高90%,年度限额最高7万,每年可省数千至数万元。需先完成病种认定并参保。高血压、糖尿病等6类高发慢病可“免申即享”自动激活,10种病种已支持跨省直接结算。
60岁仍可投保百万医疗险,但多数产品以60岁为最后门槛。首选好医保中老年长期医疗(20年保证续保)或平安e生保2026旗舰版(70岁可投、0免赔)。需通过健康告知,三高等慢病可能被除外或拒保。本文按年龄分档推荐,并解析保证续保与防癌医疗险的选择逻辑。
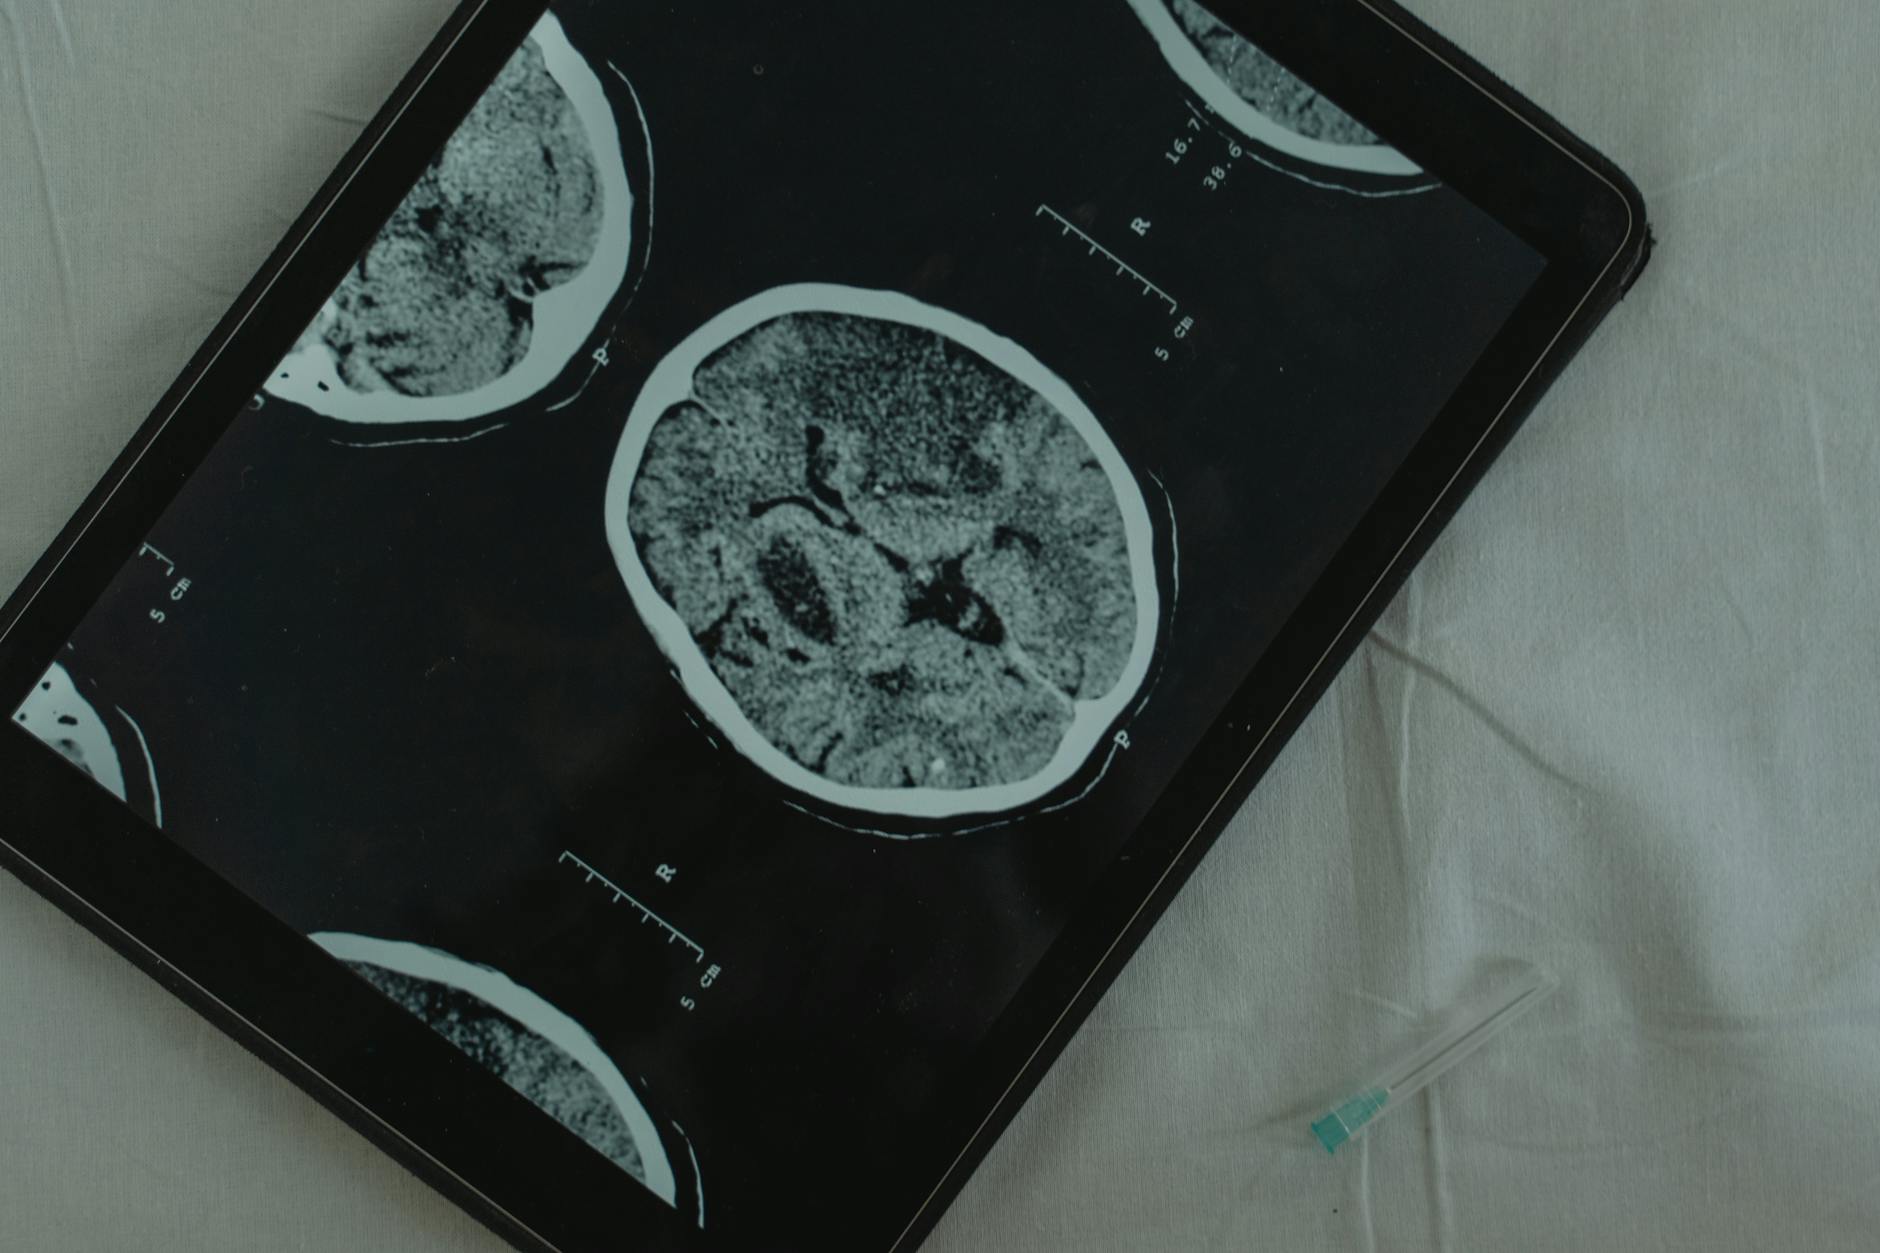
仑卡奈单抗年费18万,北京普惠健康保健康人群报销65%后自费约6.3万,叠加其他商保或专项基金可降至5万左右。关键前提:确诊早期阿尔茨海默病,且投保时无相关既往症。本文拆解四层支付路径,并附4年临床随访数据。
2026年全国城乡居民基础养老金最低标准从143元涨到163元/月,连续第三年每年固定涨20元,约1.26亿农村老人直接受益。这163元是中央兜底的“地板价”,上海已达1620元。涨的钱从1月起算,上半年补发差额,老人不用自己申请。
工龄30年、养老金3000元,2026年预计每月涨130-150元,涨幅约4.5%,远超全国平均2.5%。具体金额由各省细则决定,不统一。调整分定额、挂钩、倾斜三部分,长工龄和低养老金群体受益最大。别再信“普涨”老黄历,你的涨幅可能比养老金8000元的人高一倍。
两地人均GDP差5倍,物价校正后实际购买力差距缩小。建议先缴满国内1.2万/年(每月仅1000元),有余力再研究跨境配置。新加坡CPF月缴上限2026年提至8000新元,折合人民币约4.3万,但这是基于新加坡人均GDP约7万美元、物价水平约为国内3-5倍的基础。别被数字吓到,先看分母。