71万亿定存到期,养老钱该不该“搬家”?
多数到期资金仍会留在银行体系,养老钱要不要搬,先看三五年内用不用。2026年居民定存到期规模约71万亿元,理财与保险是低风险首选。利率进入“1时代”,盲目跟风搬家,可能把保本钱挪成了波动钱。
 Dion
多数到期资金仍会留在银行体系,养老钱要不要搬,先看三五年内用不用。2026年居民定存到期规模约71万亿元,理财与保险是低风险首选。利率进入“1时代”,盲目跟风搬家,可能把保本钱挪成了波动钱。
你买的月缴1.9元保600万的医疗险,2026年将下架。监管新规禁止过高免赔额、过低赔付比例的噱头产品,保证续保20年已成新标准。具体条款以金融监管总局原文为准。
子女有工作还月月向父母要钱,这算隐性啃老。2026年农村基础养老金最低仅163元/月,被反哺的父母多数本就不宽裕。长期如此,你的养老金可能被掏空,代际互惠失衡还会压低子女婚育意愿。该不该继续给?怎么沟通?本文给出判断标准和行动建议。(核心数字源自华东师大/澎湃,待国家统计局官网回溯验证)

长护险将于2028年底基本实现全国覆盖,海南作为首个省级统筹地区,职工报销约70%、居民约50%。各地分步推进,先职工后居民或同步纳入,报销比例取决于参保身份和当地政策。你的家人能报多少?看下面拆解。
能买。税优健康险扩容后既往症可投保,惠民保多数不限既往症、不限年龄,但须如实健康告知。税优健康险投保人为本人投保不得因既往病史拒保,每年可税前扣除2400元;惠民保以各地条款为准。父母有三高,到底怎么选?
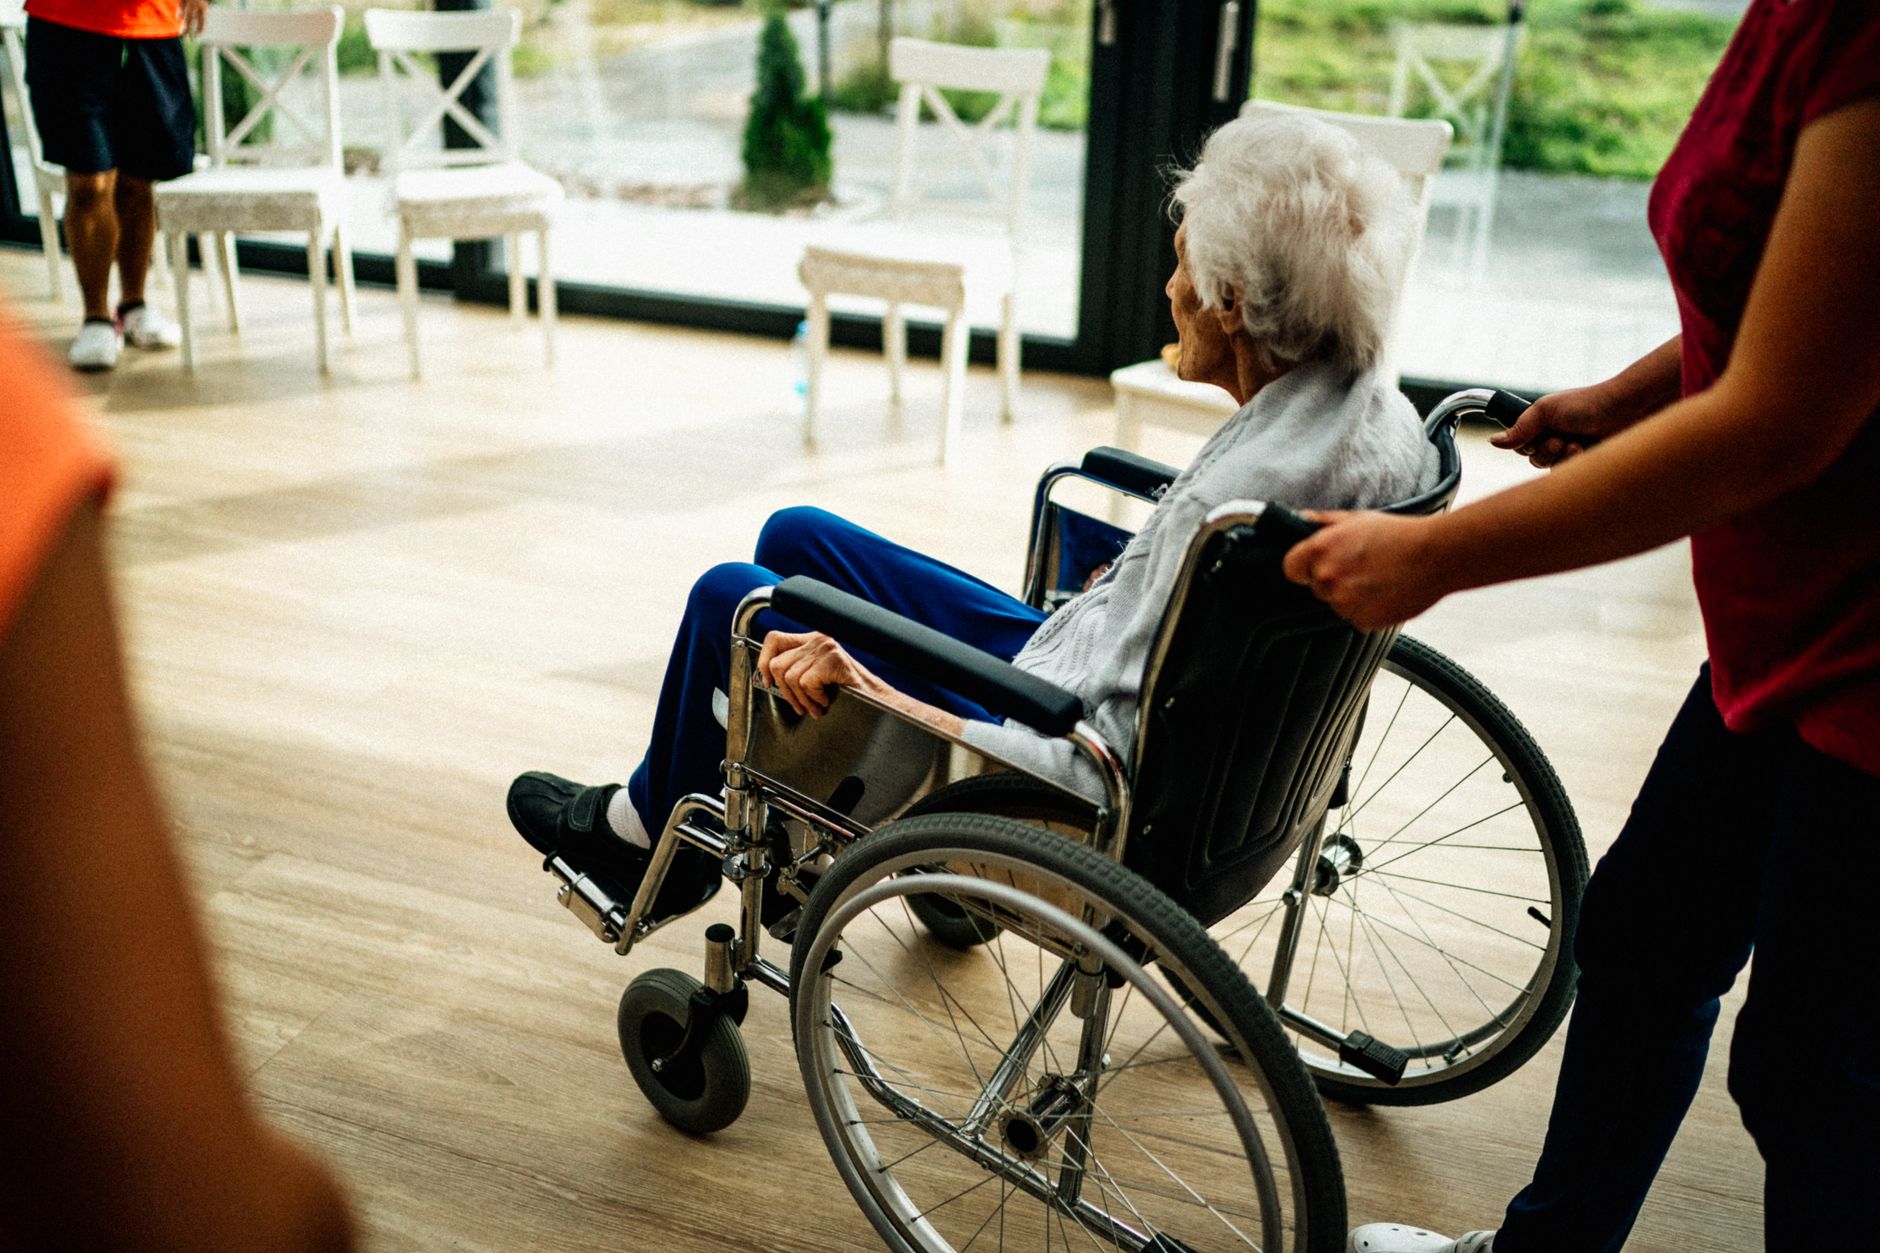
约19.4%老人失能、12.0%有抑郁症状,长护险、家庭病床与上门巡诊可对接照护缺口,长期处方制度也在推广以减少往返医院频次。但核心数据源自人民日报社《人民论坛》,待国家卫健委等官方渠道回溯验证;三套服务体系尚未打通,落地效果仍需观察。
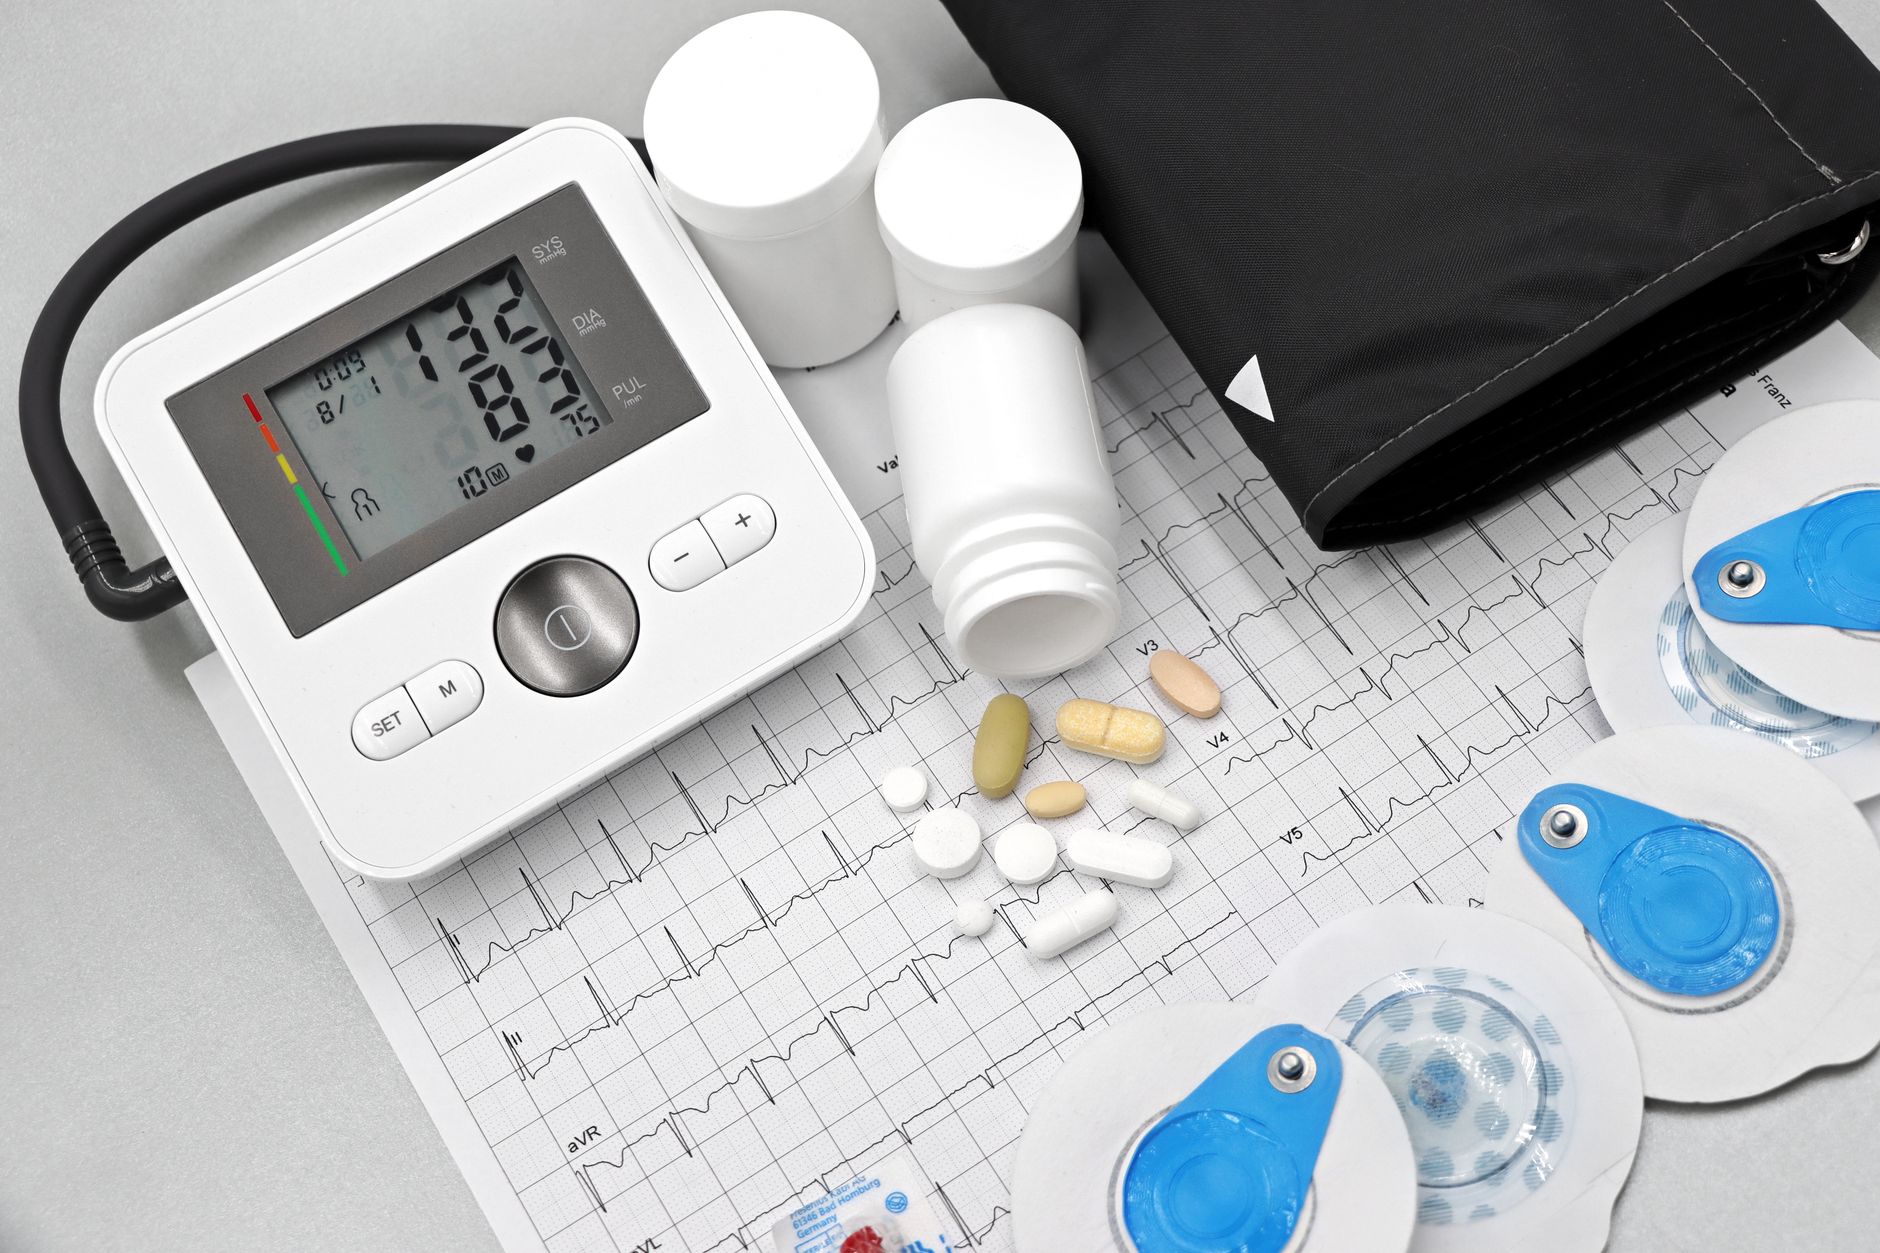
深圳2026年要求医疗机构高血压、2型糖尿病患者管理落实率≥50%,以深圳市卫健委官网原文为准——这是年度工作目标,不是已完成的成效数据。同批指标还有40岁及以上就诊者肺功能检查率≥20%,常见恶性肿瘤诊断时早期比例≥30%。这些数字落到社康和医院,对家里有慢病老人的家庭意味着什么,值得逐条看清楚。
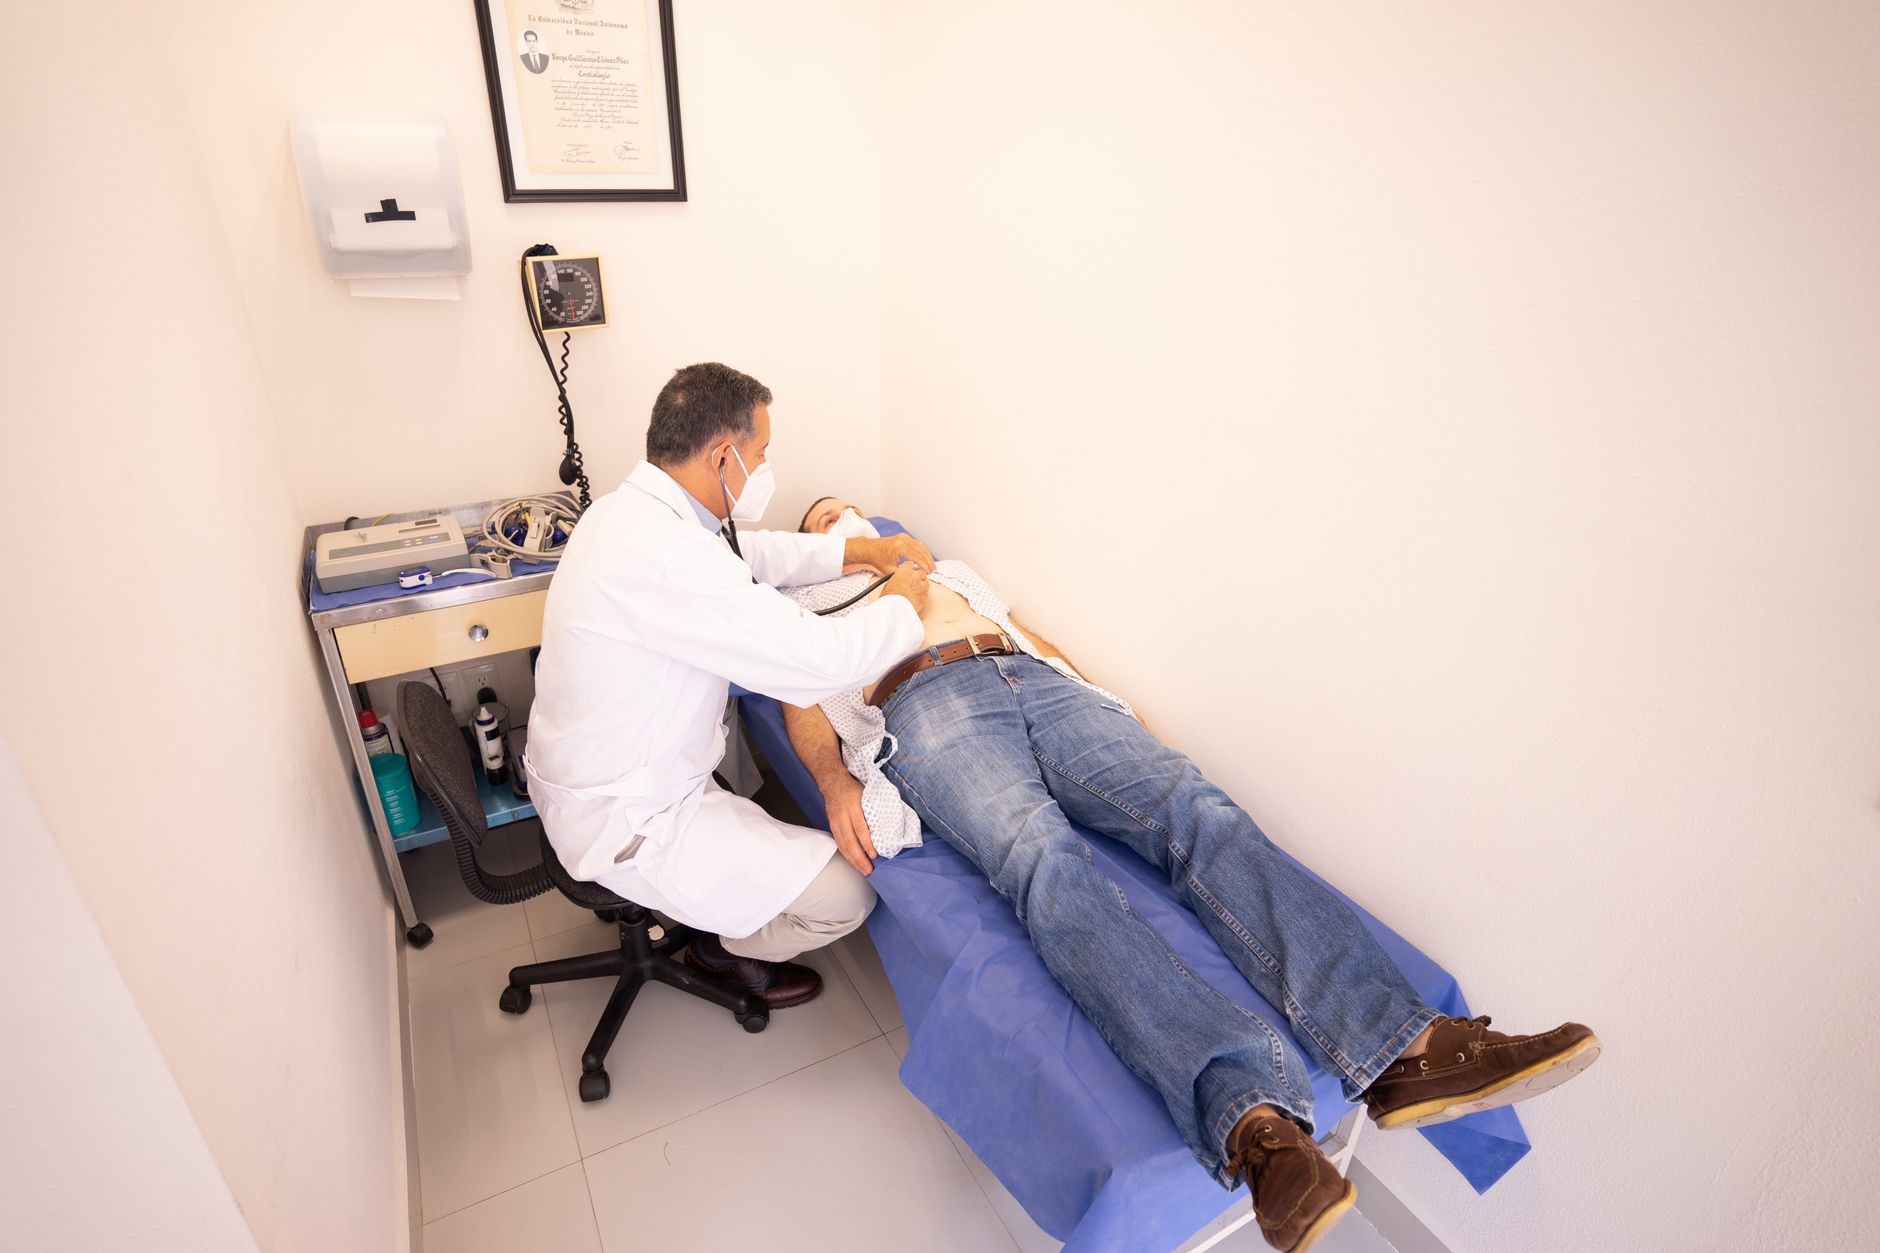
国务院《国民健康”十五五”规划》明确,2030年前设立慢性病一体化门诊,15岁以上人群吸烟率降低到20%,健全早筛早诊早治体系。对50岁以上高血压、糖尿病等慢病人群,多病同防同治同管意味着少跑科室、少重复检查。落地节奏各地不同,以国务院原文为准。
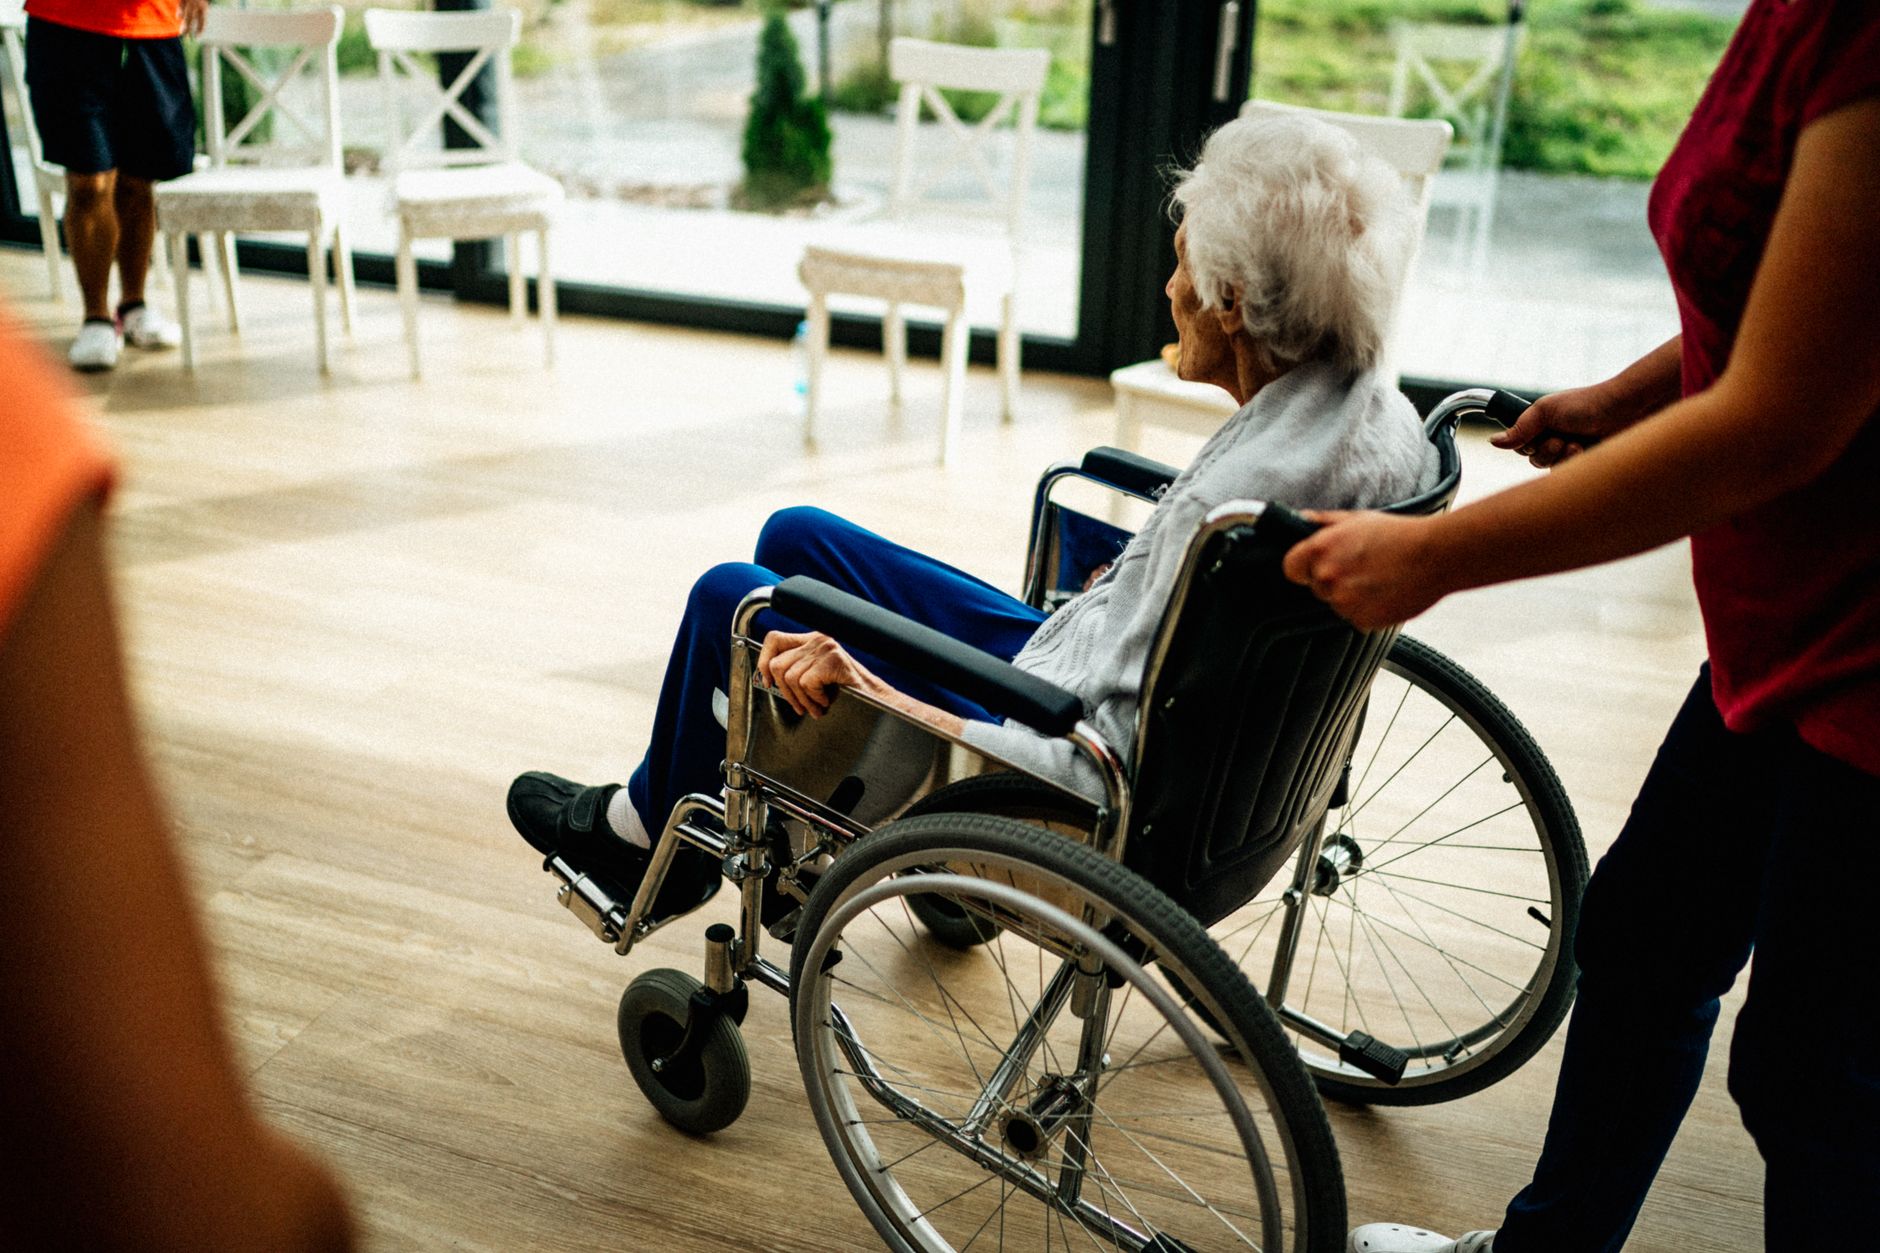
长护险支付新规全国统一:基金原则上报销定点机构的评估费、护理服务费和社会力量经办费三类,评估按人次付费,护理按时长付费。居家、社区、机构三种服务类型的时长计费单元分别确定。具体比例和标准由各地动态调整,以国家医保局官网原文为准。
2026年美国401(k)员工缴费上限涨至2.45万美元,50岁以上可追加8000美元;IRA上限7500美元,50岁以上追加1100美元。60-63岁特殊追加维持11250美元不变。高收入者追加缴费须走Roth。以IRS官网最新公告为准。