许家印信托被击穿?你的家族信托安全吗
信托安全取决于资金来源合法、目的非逃债、申报透明。许家印案核心是欺诈性资产转移,并非信托制度失效。2024年末中国家族信托规模已超6400亿。合规是底线,结构设计决定防护力。
信托安全取决于资金来源合法、目的非逃债、申报透明。许家印案核心是欺诈性资产转移,并非信托制度失效。2024年末中国家族信托规模已超6400亿。合规是底线,结构设计决定防护力。
中国长护险要补日本“综合医护体系”和“预防优先”的课,但选择低费率、保重度的可持续路径,优先保障重度失能老人。失能老人最贵的成本不是钱,是子女通勤照护的隐性负担。青岛模式与49城试点如何落地?下面给出直接答案。
2026年新加坡GIP投资门槛最低1000万新元(约5400万人民币),正式告别中产。PR配额虽锁定4万/年,但竞争仍在。若资产不达标,建议关注工签或大湾区路径,CPF月缴上限提升至8000新元,对已工作者是利好。数据源自移民中介,待官方回溯验证。
65岁后赴粤闽养老可领每月4195港币(约¥3800),但前提是获批优才并成功续签满7年转永居。2026年优才改为12项评核标准,需满足≥6项方可申请,且续签门槛高,拿身份≠能领钱。50岁以上申请仍有优势,但续签“双验证”查真实居住与经济贡献,子女在港不能自动帮你过关。每月3800元是永居后的额外申请福利,不是自动发放。香港身份还有利得税首200万仅8.25%、无遗产税等现金价值。
2026年高净值人群资产配置核心是“境内求稳、境外求进”:境内用理财、存款、保险筑安全垫,境外主投香港、美国、新加坡股票与另类资产。白皮书为定性趋势总结,未给出具体百分比,50多岁中产可借鉴思路,但需按自身风险承受力调整。文中附防守-进攻分仓模型与传承规划实操。
城市女方55岁/男方60岁起、农村60岁起可领独生子女补贴。关键前提:必须持有《独生子女父母光荣证》,且每年需完成生存认证(年审)。各省金额差距大,上海一次性5000元,甘肃每月10元+退休1000元。本文直接给出各省对照、申领材料和失独特殊政策。
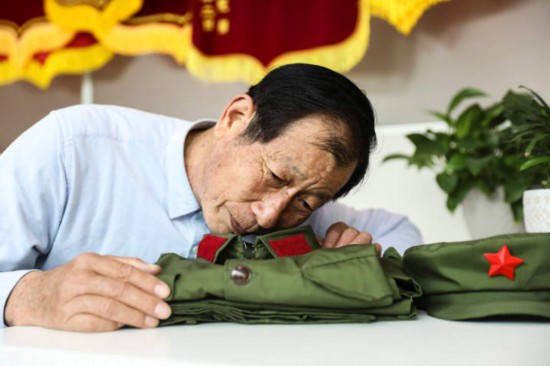
军龄全部视同养老保险缴费年限,不打折、不补缴。符合条件的退役军人可领逐月退役金(最高100%计发)、护理津贴、生活补助、医疗补贴等4类。津贴需满足服役年限、伤残等级或年龄等条件,且资产不超约15万美元。本文直接拆解规则与申领流程。
重度无业残疾人每月最高可领710元(上海),困难生活补贴+重度护理补贴+长护险等可叠加。补贴需持有效残疾证,各省标准差异大。本文拆解6类津贴、重度与轻度区别、与养老金叠加规则及申请材料。
农村79元养老金是早期标准,2026年全国最低已提至163元/月,但仅靠这点钱远不够生活。真问题在于:除了养老金,还能靠什么?本文直接给出6类合法补充收入渠道,并解答养老金与低保能否叠加、79元到底从哪来等核心疑问。
老人去世后家属冒领养老金,主动退还违规所得可减轻处罚,但若已构成诈骗罪(金额超5千元),仍可能面临刑事追责,最高判3年并处罚金。关键边界:主动申报需在社保机构发现前或公告期内完成,否则将面临2-5倍罚款。本文拆解真实案例与法律红线,帮你算清得失。