有工作还月月伸手,这笔钱正在悄悄改写父母的退休账本
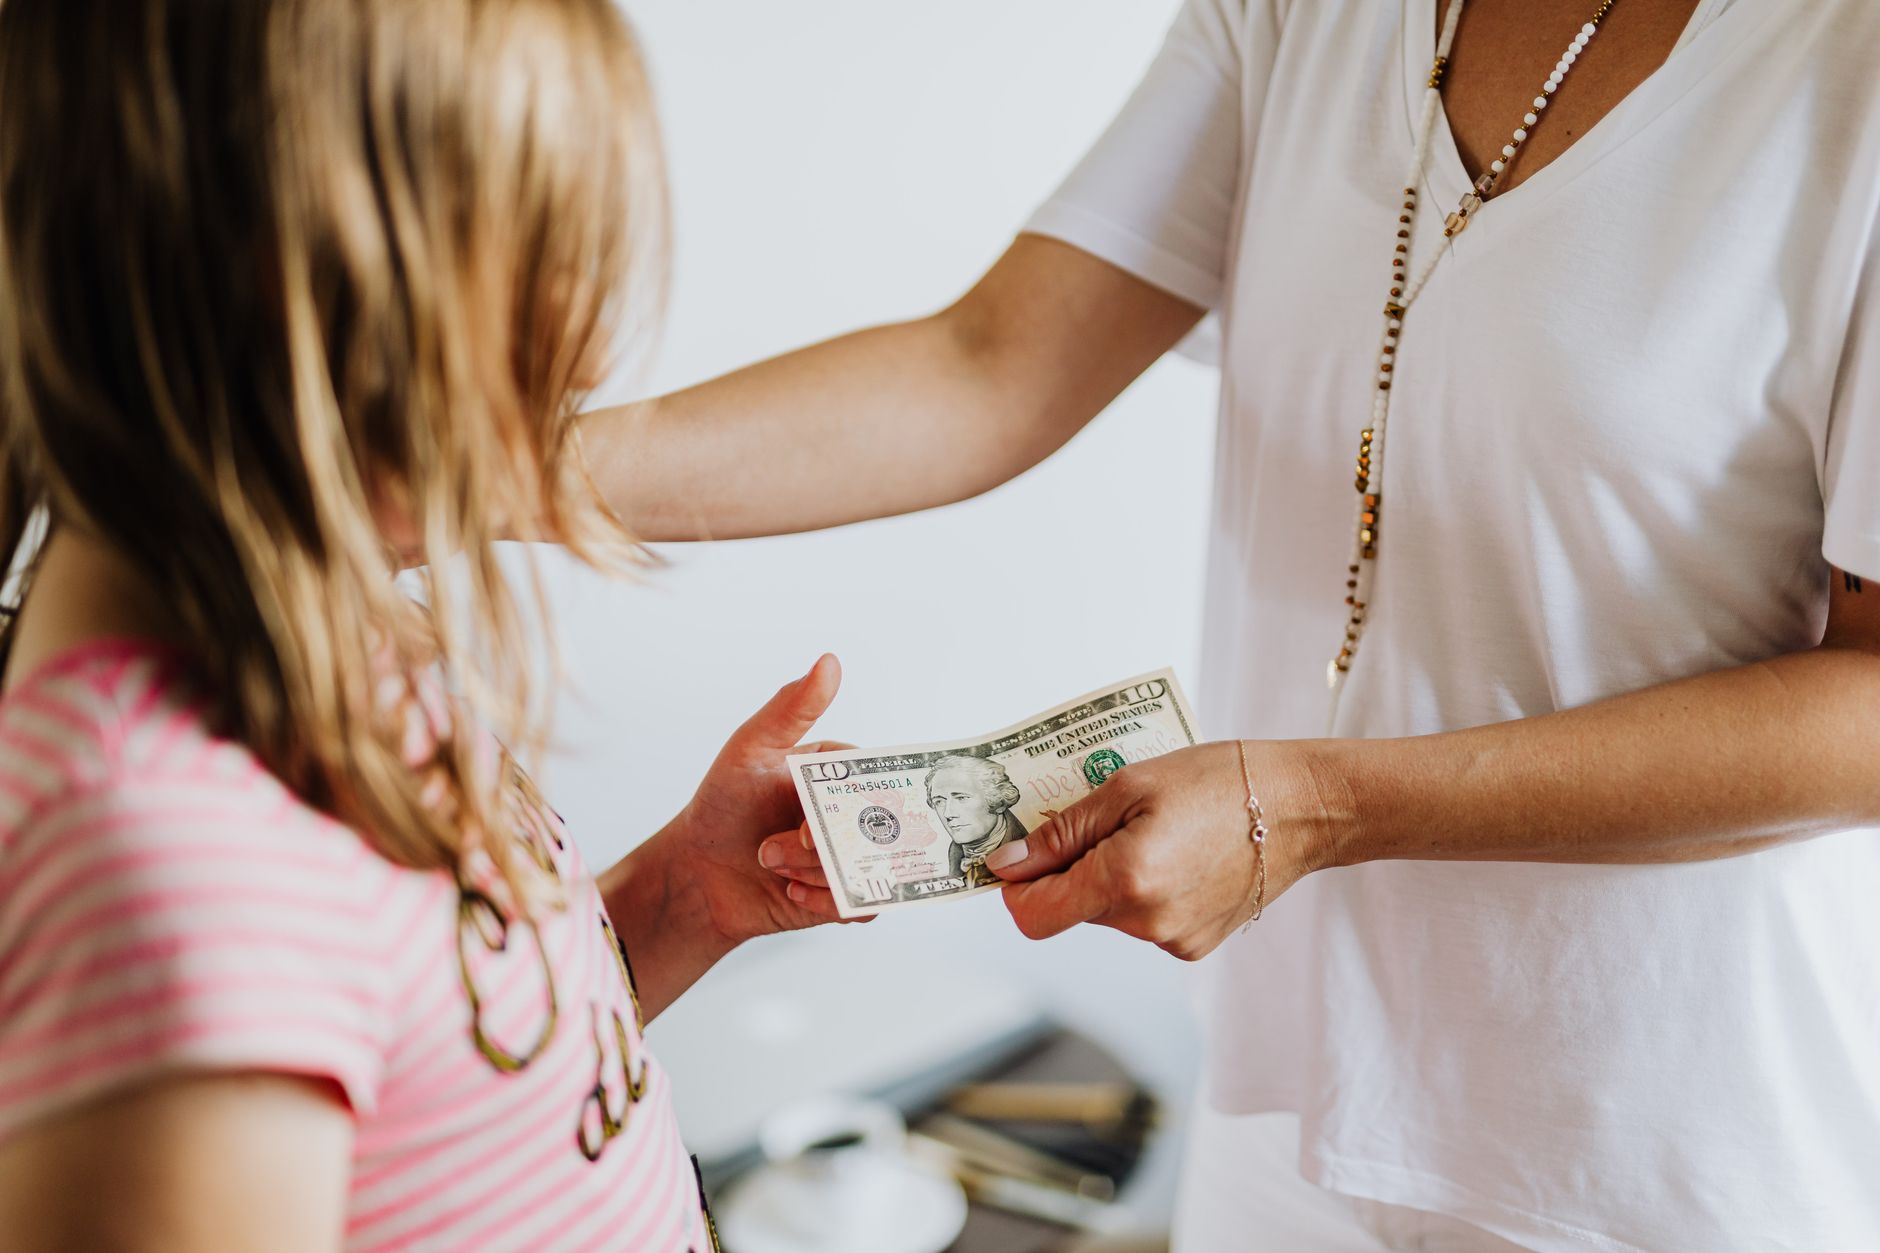
“隐性啃老”这个词,这几年在养老话题里出现得越来越频繁。它跟传统意义上“没工作、住家里、吃父母”的啃老不太一样。隐性啃老的子女往往有工作、有收入,甚至在外人看来过得还不错,但每个月还是要从父母那里拿钱——可能是房贷差一口、孩子补习班要交费、换车要凑首付,也可能是“先借着,以后还”。
问题在于,父母的养老金是有上限的。它不像工资,花完了下个月还能再挣。一笔钱被挪走,就意味着未来某个月的现金流出现缺口。这篇文章想聊的不是道德批判,而是把账算清楚:当子女的“月月要钱”变成常态,父母的养老资产到底发生了什么变化,以及有哪些工具和规则可以帮助家庭把这条线划出来。
养老金被挪用的真正代价,是时间而不是金额
很多人觉得,给子女几万块不算什么,反正钱还在家里。但从养老资产配置的角度看,被挪走的不只是本金,还有这笔钱本可以产生的时间价值。
举个素材里出现的参照:香港持牌保险机构 Bowtie 的专栏提到,50 岁开始每月定投 10,000 元、按年回报 5% 计算,15 年可以累积约 280 万。这个数字说明的是复利对时间的敏感——同样是 10,000 元,早投和晚投,15 年后的差距会非常明显。父母养老金被子女按月抽走,等于把这笔本该继续滚动的钱提前变现,损失的是后面十几年的复利。
更现实的一层是,父母的收入曲线是向下的。退休之后,工资性收入基本归零,剩下的就是存款、养老金、可能的租金或理财收益。而子女的收入曲线理论上还在上升期。用一条向下走的曲线去补贴一条向上走的曲线,短期看是亲情,长期看是资产错配。
我的看法是,家庭内部的钱不是不能流动,但流动的方向和节奏需要有个说法。没有说法的流动,最后往往变成单向的。
父母手里的钱正在变多,但也在变得更难安置
从宏观数据看,父母这一代人手头的存款规模并不小。中金财富在 2026 年大类资产配置策略中披露,2025 年国内定期存款到期规模为 59 万亿元,2026 年这一数值将升至 71 万亿元。也就是说,未来一年有 71 万亿元的定存资金面临“到期再配置”的选择。
这笔钱的去向,直接关系到养老资金的安全和收益。中金财富同时披露,截至 2026 年 5 月,买方投顾资产配置总规模已超 1700 亿元,其中“中国50”规模达 1100 亿元,累计为客户创造收益 160 亿元,客户追加投资比例达 55%,客户平均持有时长 2.5 年。量化策略行业整体规模突破 2 万亿元,中金财富量化类策略占比接近 80%。
这些数字放在一起看,能读出两层信息。一层是,低利率环境下,越来越多的养老钱在从定存往权益、量化、黄金等方向迁移;另一层是,迁移的过程需要专业投顾介入,否则普通家庭很容易在“追收益”和“怕亏损”之间反复摇摆。
对正在被隐性啃老的家庭来说,这意味着一个额外的风险:如果父母的养老金本来就在做再配置,子女的临时借款很可能打乱原有的配置节奏。比如一笔三年期的产品被迫提前赎回,损失的可能是已经锁定的收益。
| 资金去向 | 素材中出现的规模/比例 | 时间节点 |
|---|---|---|
| 国内定期存款到期 | 59 万亿元 | 2025 年 |
| 国内定期存款到期 | 71 万亿元 | 2026 年 |
| 买方投顾资产配置总规模 | 超 1700 亿元 | 截至 2026 年 5 月 |
| “中国50”规模 | 1100 亿元 | 截至 2026 年 5 月 |
| 量化策略行业整体规模 | 突破 2 万亿元 | 2026 年 |
海外规则给出的提醒:养老账户的钱不能一直不动
美国在养老账户领取上有一套强制规则,可以作为参照。美国国税局规定,年满 73 岁后必须开始提取 RMD(最低必需提取额),未提取金额可能被征收最高 25% 的消费税。这个规则的逻辑是:养老账户享受了税收优惠,就不能无限期地只存不取,必须在退休后逐步释放出来,进入消费和现金流循环。
配套的还有缴款上限的调整。2026 年,50 岁及以上可向 IRA 额外缴款 1100 美元,向 401(k) 计划额外缴款 8000 美元。这些数字背后是一个明确的政策导向:鼓励中老年人为退休多存一点,但也要求退休后按规则把钱取出来用。
再看支出端。美联储数据显示,65 岁以上人口平均每年支出 6 万 1432 美元。MassMutual《2024 年退休幸福感研究报告》给出的平均退休年龄是 62 岁。把这两个数字放在一起,能看出退休后的现金流压力是持续存在的——不是退休那一天花一笔钱就结束了,而是每年都要有稳定的支出覆盖。
这些海外规则对国内家庭的启发不在于照搬,而在于建立“退休现金流纪律”的意识。养老金该花的时候要花,该锁定的时候要锁定,不能因为子女临时开口就随意打破节奏。
把养老金和子女借款分开,需要几个具体工具
香港市场上有几类工具,思路可以参考。Bowtie 专栏提到,4% 安全提领率是国际标准,以 500 万退休金为例,每月可花约 16,700 元(含通胀调整);同时建议前 5 年保守提领 3%。这个“先保守、后正常”的安排,本质上是给退休早期留出缓冲,避免市场波动和意外支出同时冲击本金。
具体到工具层面,素材里提到了三类:
- 银色债券:65 岁以上可认购,3 年期,抗通胀派息,本金保证。适合追求确定性和本金安全的退休资金。
- 年金:把一笔资金转换成长期稳定现金流,适合担心长寿风险、希望每月有固定收入的人。
- 安老按揭:以房产为抵押换取现金流,适合房产价值较高但现金收入有限的退休家庭。
这三类工具的共同点是,它们都把“一笔钱”变成了“一条现金流”。对隐性啃老的家庭来说,这个转换本身就是一道防火墙——子女可以借走一笔存款,但很难借走一份按月发放的年金。把养老金尽量年金化、现金流化,能在制度层面减少被一次性挪用的可能。
当然,工具只是工具。真正需要先定下来的是家庭内部的规则:哪些钱是父母的养老底线,不能动;哪些钱可以在能力范围内支持子女,但要有上限、有期限、有归还安排。规则定在前面,比事后追讨要容易得多。
信息来源
- 中金财富 2026 年大类资产配置策略(经 21 世纪经济报道转引)
- 美国国税局(IRS)RMD 规则及 2026 年 IRA/401(k) 缴款上限
- 美联储 65 岁以上人口支出数据(经自由财经转引)
- MassMutual《2024 年退休幸福感研究报告》
- Bowtie 个人理财专栏
持续整理中国 50+ 群体的养老规划——政策、产品、社区、跨境配置。每篇都核对原始信息源,不写鸡汤,不带销售。是为子女替父母规划、也为自己 50 岁开始准备的人写的。
微信z2020996
扫码或搜索
添加交流 · 投稿 · 转载