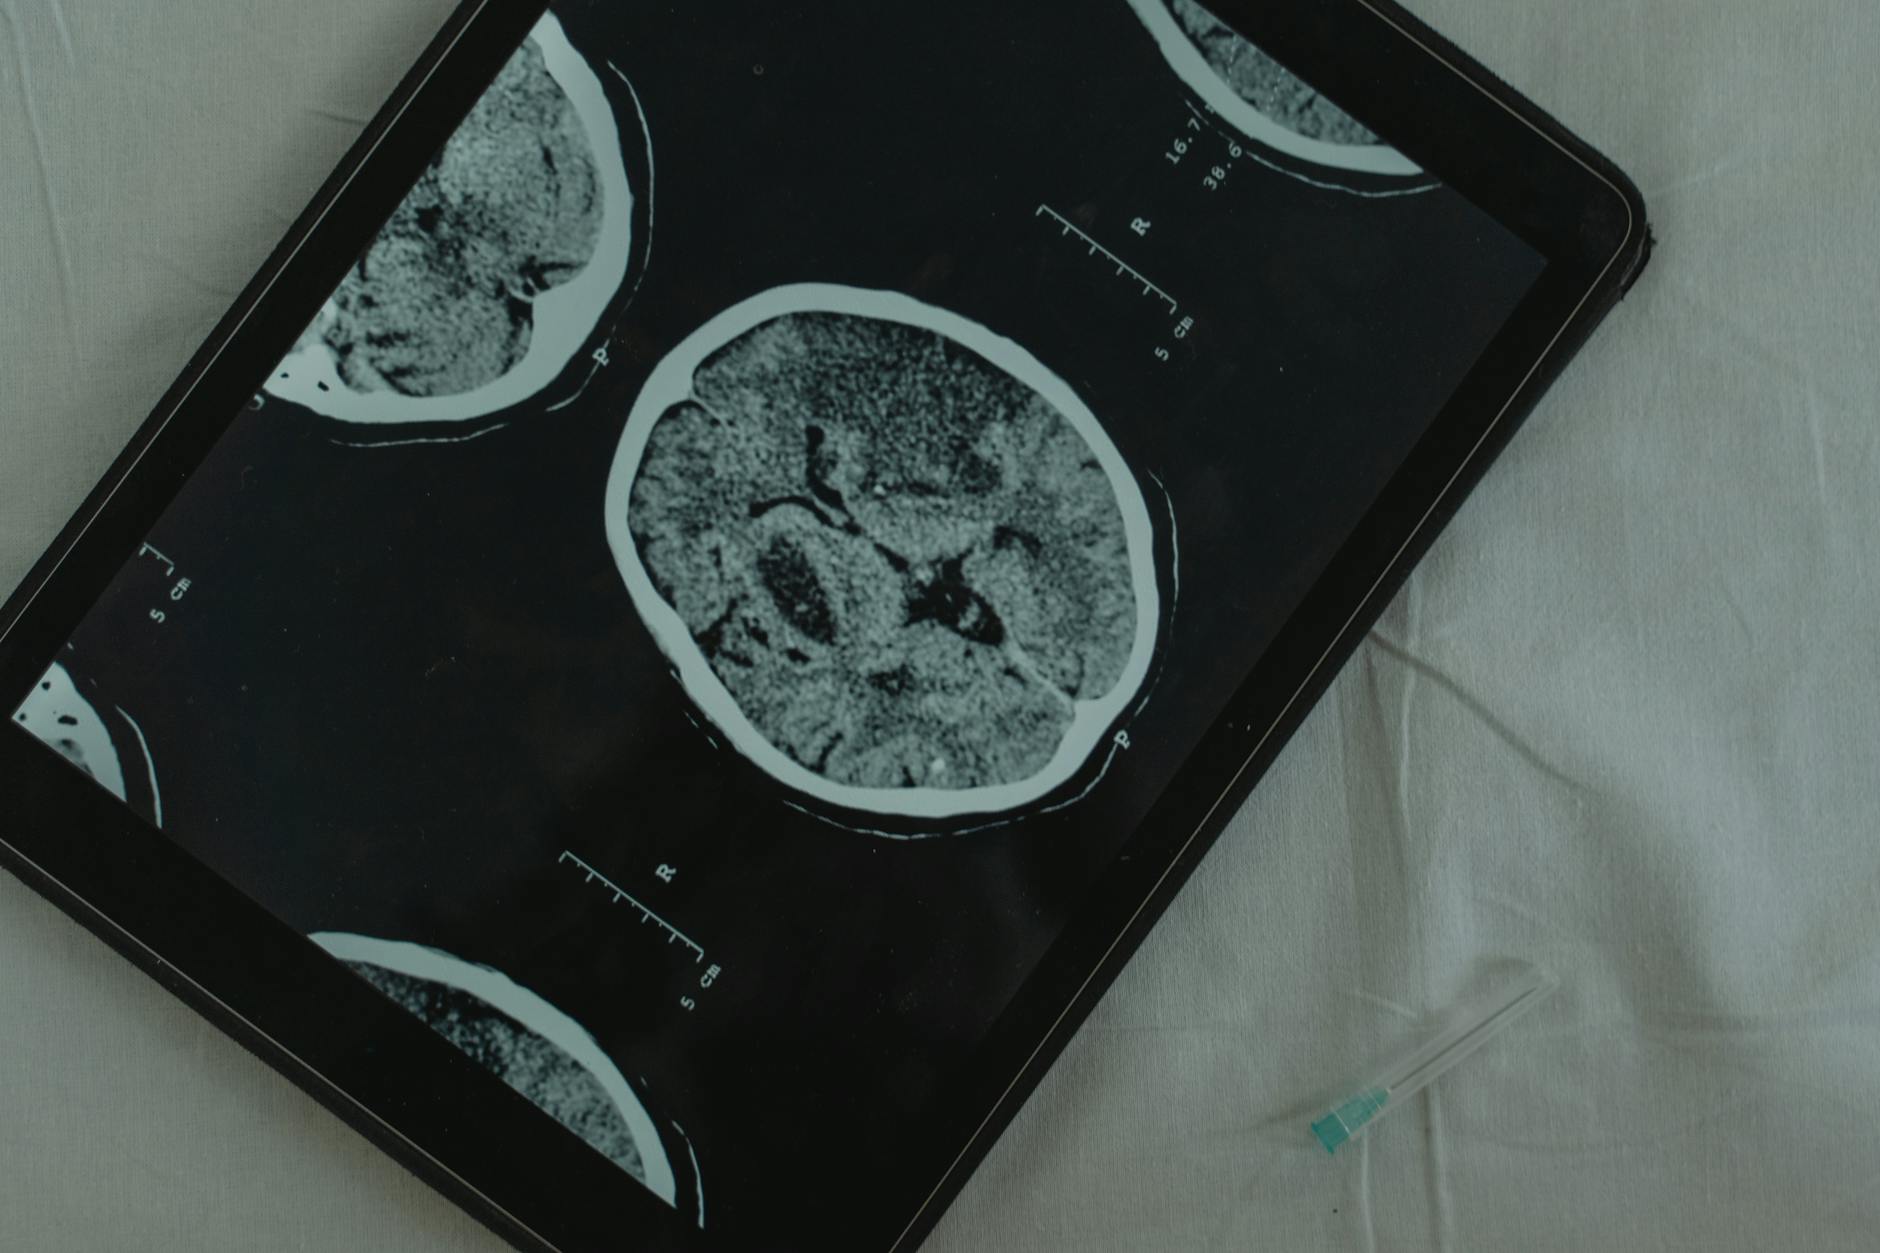
阿尔茨海默病新药进医保,年治疗费从18万降到5万是怎么算出来的
2026年1月1日起,新版医保药品目录正式执行,新增114种创新药纳入报销。这其中有两款药对家里有阿尔茨海默病老人的家庭来说,意义完全不一样——仑卡奈单抗和多奈单抗,AD治疗领域第一批真正能延缓病程的单抗药物,被纳入了首批商保创新药目录。
但很多人看到”进目录”三个字就以为万事大吉了。实际情况是,这个”进目录”进的是商保目录,不是基础医保目录。你最终要掏多少钱,取决于你手里有几层支付工具、每一层能报多少。今天我就把这笔账从头到尾拆一遍。
先搞清楚这两款药到底贵在哪
仑卡奈单抗的商品名叫乐意保,目前定价是每瓶2508元。一个60公斤体重的患者,每次需要注射3瓶,也就是7524元一次,每个月打两次。这样算下来,一年的治疗费用是18万出头。
18万一年,对绝大多数中国家庭来说都不是小数目。但这款药之所以被讨论,是因为它的临床数据确实拿得出手。根据Clarity AD三期试验的四年随访结果,81.4%的患者维持在了轻度认知状态,没有继续恶化。更关键的是,在更早期的患者群体中,56%的人病情出现了逆转。
56%可逆转——这个数字在AD治疗领域是前所未有的。过去几十年,阿尔茨海默病的药物研发几乎可以用”全军覆没”来形容,能做的只是缓解症状,病程本身不可逆。所以当一款药能拿出”逆转”数据的时候,它值不值18万,就变成了一个需要认真算账的问题。
国内是2024年1月9日获批的,用于早期AD。2025年4月欧盟也给了首批。国产方面,石药的仑卡奈单抗2025年获批临床,后续如果上市,价格竞争可能会让整体费用往下走。但那是以后的事,现在要解决的是当下怎么付。
四层支付结构,一层一层剥开看
年18万变5万,靠的不是某一层报销特别高,而是四层叠加。我把这四层列出来,你对照自己家里的情况看能用到哪几层。
- 第一层:基础医保。2026年慢特病基础目录扩容到62类,细化85到89个亚型,新增了帕金森病、痛风、阿尔茨海默病、慢性肾炎、特应性皮炎。AD被正式纳入了慢特病管理。职工医保最高报销95%,基层医疗机构90%;居民医保最高90%,基层85%。跨省直接结算已经覆盖了10种门诊慢特病。这一层是兜底,但注意,它兜的是”政策范围内”的费用,不是药价全额。
- 第二层:商保创新药目录。2025年12月7日公布的首批商保创新药目录,仑卡奈单抗和多奈单抗都在里面。这一层的意义在于,它让商业保险公司有了明确的报销依据,而不是像过去那样把AD药物一律归为”实验性治疗”拒赔。
- 第三层:惠民保。以北京普惠健康保2026版为例,保费195元一年,累计保额350万。健康人群起付线15000元,15000到30404之间报销25%,30404以上报销80%。既往症人群起付线后报销40%。特药报销比例,健康人群65%,既往症人群35%。
- 第四层:港险高端医疗。这一层不是所有人都用得上,但对于能去港大深圳医院国际部或者有跨境医疗需求的高净值家庭,港险高端医疗能覆盖普惠保打不到的自费部分和海外特需服务。
四层叠加之后,自费部分从18万压到5万左右。具体到每个人,数字会因为参保类型、所在城市、是否既往症而不同,但量级就是这个量级。
惠民保这195块,是普通家庭最该花的一笔钱
四层里面,我最想展开说的是惠民保。因为它便宜到几乎不需要决策——195块一年,少下两顿馆子就出来了——但很多人根本没搞清它怎么用。
北京普惠健康保2026版和2025年比,保费没涨,还是195元,但保额从原来的水平升到了350万。病种覆盖87类,报销药品159种。最大的变化在起付线:健康人群的起付线从30404元砍到了15000元,而且新增了15000到30404之间25%的报销比例。既往症人群起付线后报销40%。特药报销比例从原来的60%/30%提到了65%/35%。
这些数字放在一起看,你会发现一个关键分界线:健康人群和既往症人群的报销差距是很大的。同样买一份195元的保险,健康人群在起付线以上能报到80%,既往症人群只能报到40%。特药维度也是65%对35%。
所以如果你父母现在身体还好,赶紧把惠民保买上。这不是为了今年用,是为了万一将来确诊了什么病,你手里有一张”健康人群”的保单,而不是等到确诊了再买,只能按既往症报销。投保期通常到年底截止,保障期是次年全年。
全国目前累计有313款地方惠民保,汕头2026年也把创新药报销比例提升了10个百分点。你所在城市具体是哪款、报销比例多少,需要自己去查。但逻辑是一样的:这是普通老人最直接、最便宜、最不该错过的一层保护。
百万医疗险有窗口期,60岁和70岁是两个关键节点
惠民保之上,如果父母还年轻、身体条件允许,百万医疗险是第二层该考虑的工具。但这里有一个残酷的现实:百万医疗险不是你想买就能买的。
60岁是能上车保证续保的最后机会。70岁是绝大多数百万医疗险产品的硬性投保上限。过了70岁,基本只能靠免健康告知医疗险加防癌险的组合。
目前市场上几款对中老年人相对友好的产品:平安e生保2026旗舰版,投保上限扩到了70岁,0免赔,外购药不限清单。泰康在线泰爱保百万医疗险全民版,投保上限也是70周岁。好医保中老年长期医疗险,一般医疗20年保证续保,重度癌症医疗终身保证续保。
如果已经过了70岁,免健告医疗险加意外险的组合,年保费大概在1000到3000元。防癌医疗险最高70岁可买,”三高”等慢病不影响投保,保证终身续保。
有一个提醒:已经买了百万医疗险的人,不建议重复买防癌医疗险,保障是重叠的,多花那份钱没必要。
我把这三档整理成一张表,你对照父母年龄看:
| 年龄段 | 推荐方案 | 关键限制 |
|---|---|---|
| 60岁前 | 百万医疗险(保证续保型) | 需通过健康告知,这是最后上车窗口 |
| 60-70岁 | 百万医疗险(投保上限70岁的产品) | 选择面收窄,部分产品0免赔 |
| 70岁后 | 免健告医疗险 + 防癌医疗险 + 意外险 | 年保费1000-3000元,保障范围有限 |
大湾区这条线,是另一个维度的选择
如果你家在广东或者离大湾区近,还有一条线值得了解。港人北上就医率从2011年前的5.9%飙升到了2019到2023年的60%。这个反转很有意思——过去是内地人去香港看病,现在是香港人北上。广东已经上市了42款湾区专属重疾险和跨境医疗险,覆盖15.34万人次,保障金额1697.53亿。香港长者医疗券在大湾区7家机构试点,5家综合医疗加2家牙科。福田口岸到医院的专线巴士2026年1月5日也开通了。港大深圳医院吸引了来自129个国家和地区的患者。
对于AD早期管理来说,PET-CT筛查加Aβ单抗治疗这套流程,港大深圳医院国际部是可以承接的。港险高端医疗加国际三甲的组合,补的就是普惠保打不到的那30%自费部分和海外特需服务。我的看法是,港险高端医疗的定位不是替代惠民保,而是补惠民保够不着的地方。普通家庭先把社保加惠民保加百万医疗险这三层搭好,有余力再考虑第四层。
长护险是下游兜底,AD新药是上游阻断
最后说一个容易被忽略的关联。长护险全国推开路线图已经明确了,3年内基本覆盖全国,从92城试点走向全民。当前覆盖近3亿人,累计惠及超330万失能群众,基金支出超过1000亿,年人均减负约1.2万。全国失能失智老人有4500万以上,每6名老人里就有1名需要长期照护。36项国家统一服务目录,20项基本生活照料加16项医疗护理。待遇上限不超过统筹地区上年度城乡居民人均可支配收入的50%,起步阶段只覆盖重度失能。
长护险解决的是失能之后的照护费用,AD新药解决的是失能之前的病程阻断。一个在下游兜底,一个在上游拦截。这两端合起来,才是完整的AD应对策略。如果新药能把病程拦在轻度阶段,后面长护险那笔钱可能就不需要花了。如果没拦住,长护险至少能接住。
所以回到标题那个问题:年18万变5万,靠的是基础医保加商保目录加惠民保加港险高端医疗四层叠加。但四层不是每个人都能用满。普通家庭先把前三层搭好,该买的195块惠民保别省,该在60岁前上车的百万医疗险别拖。这些动作做完了,再考虑要不要加第四层。
信息来源
- 新华网
- 智慧医疗网
- 北京惠城律师事务所
- 国家医保局国新办新闻发布会
- 21世纪经济报道
- 国家医保局商保目录PPT
- 卫材中国官网
- 北京市政府门户网站
- 深蓝保
- 知乎产品测评
- 证券时报
- 香港特区政府公告
持续整理中国 50+ 群体的养老规划——政策、产品、社区、跨境配置。每篇都核对原始信息源,不写鸡汤,不带销售。是为子女替父母规划、也为自己 50 岁开始准备的人写的。
微信z2020996
扫码或搜索
添加交流 · 投稿 · 转载