四大行5年期大额存单全回归,利率齐平1.6%
工、农、中、建四大行5年期大额存单已全部上架,最高利率统一为1.6%,20万元起存,支持转让和部分提前支取。农业银行仅限柜面购买,其余三家可线上购买。自2025年11月集体下架后,时隔近一年首次全面回归,本轮返场仅耗时约1个月。
 Dion
工、农、中、建四大行5年期大额存单已全部上架,最高利率统一为1.6%,20万元起存,支持转让和部分提前支取。农业银行仅限柜面购买,其余三家可线上购买。自2025年11月集体下架后,时隔近一年首次全面回归,本轮返场仅耗时约1个月。
四大行5年期大额存单已全部返场,最高利率统一为1.6%,20万元起存。存20万,5年利息合计16000元。工行8月1日最后补齐,中行7月1日率先发售。额度有限,需以各银行APP实时显示为准。利率还会再降吗?
上半年银行理财平均年化收益2.05%,7月固收类已降至1.42%-1.69%,与5年期大额存单1.6%的利差几乎抹平甚至倒挂。1.51亿持有人、33.66万亿规模背后,稳健收益时代正在退潮。养老理财3.6%的收益还值得追吗?往下看。
香港新资本投资者入境计划截至2026年4月已收逾3300宗申请,预计涉资约990亿港元,3000万港元门槛不变,仍在持续受理。两个月内新增约130宗申请、40亿港元投资,增速平稳。核心数据源自财经媒体报道及局长公开表态,待香港政府新闻处官网回溯验证。
美国401(k)2026年缴费上限上调至24,500美元(约合17.7万元人民币),中国个人养老金年度上限仍为1.2万元,两者相差近15倍。人社部”十五五”规划仅提”逐步提高”缴费水平,未定具体数字。50岁以上美国人还能额外补缴8,000美元。差距为何这么大?答案在制度设计逻辑里。
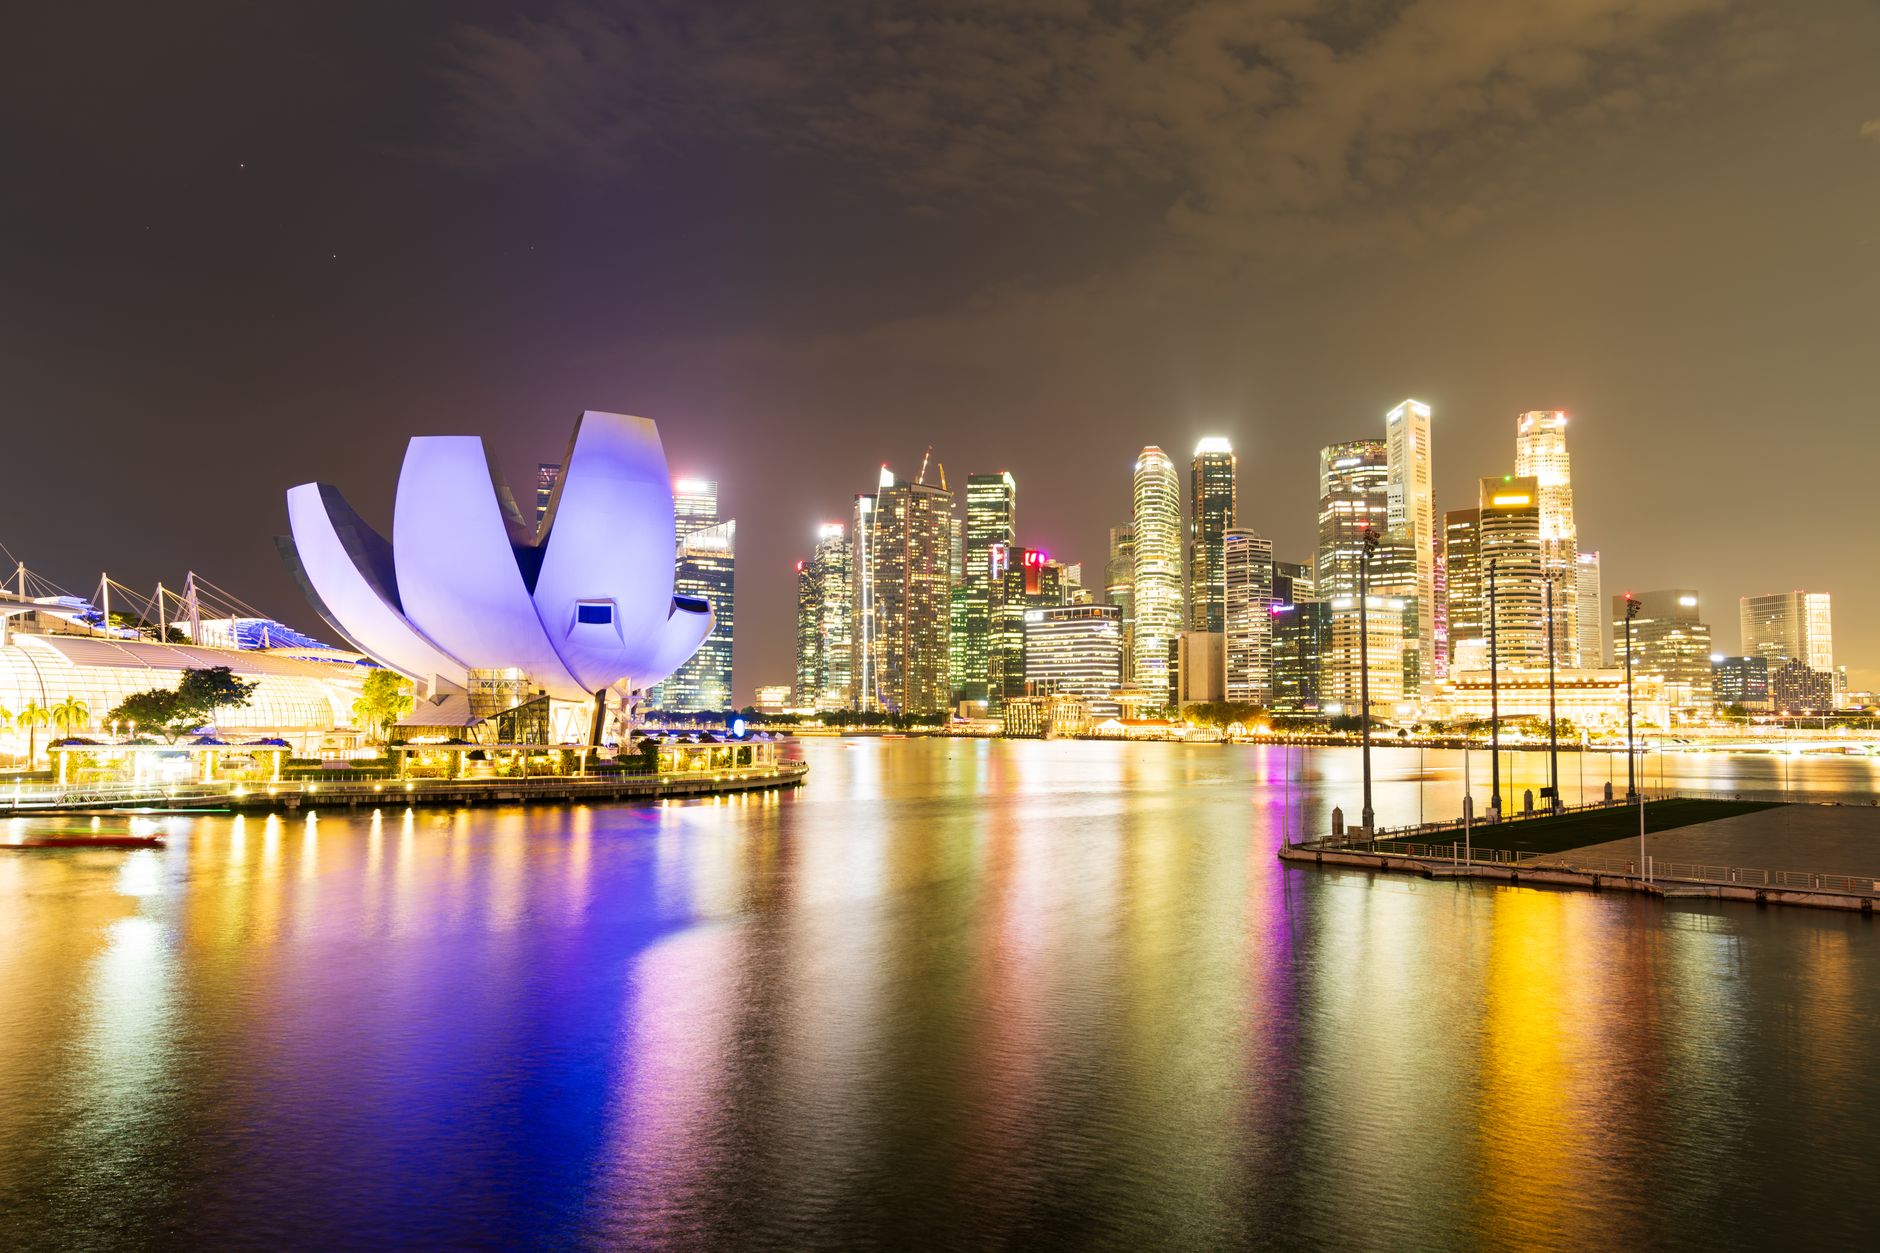
新加坡政府已确认,SMRA(特别账户、保健储蓄账户、退休账户)4%年利率保底延长至2026年12月31日,市场利率低于4%时由政府补足差额。该保底不适用于普通账户(OA)基础利率。2026年各季度SMRA利率均为4%,网络流传的”4.5%利率”实为55岁以上OA首2万新元额外利息叠加后的误解。
广州已初步形成医院—社区—家庭协同筛查网络,带父母做认知筛查,可先通过“惠记忆”小程序自测,或到社区卫生机构初筛,异常再转诊。截至2025年7月底,全市累计完成近40万人次认知功能初筛,筛查阳性2.3万人,专业认知症照护床位达3451张。

山西长护险已正式落地,但首批仅限太原市内享受待遇,异地居住参保人暂无法就近使用。重度失能人员年度最高报销16920元,7月20日起可申请失能评估。首批定点机构名单已确定,覆盖居家、社区、机构三类护理。政策细节以山西省人社厅官网最终发布为准。
家族信托隔离债务的前提是彻底让渡控制权且资产来源合法。许家印因欺诈性转移被香港法院接管23亿美元信托,张兰因保留控制权被新加坡法院击穿,宗庆后因未完成合规设立而失效。三个案例均以法院公开文书为准,具体细节随诉讼进展更新。信托不是万能保险箱,合规底线一破,金身即碎。
2026年7月新规明确:离岸信托在装入、存续、终止三个环节均需缴纳个人所得税。装入按财产转让所得,存续期收益无论分配与否每年申报,终止时按利息股息红利所得缴税。存量信托须90日内补缴,不加收滞纳金。你的信托在哪个环节要交税?下文逐一拆解。