香港報稅限期2026:6月4日交表,網上報稅延至7月4日
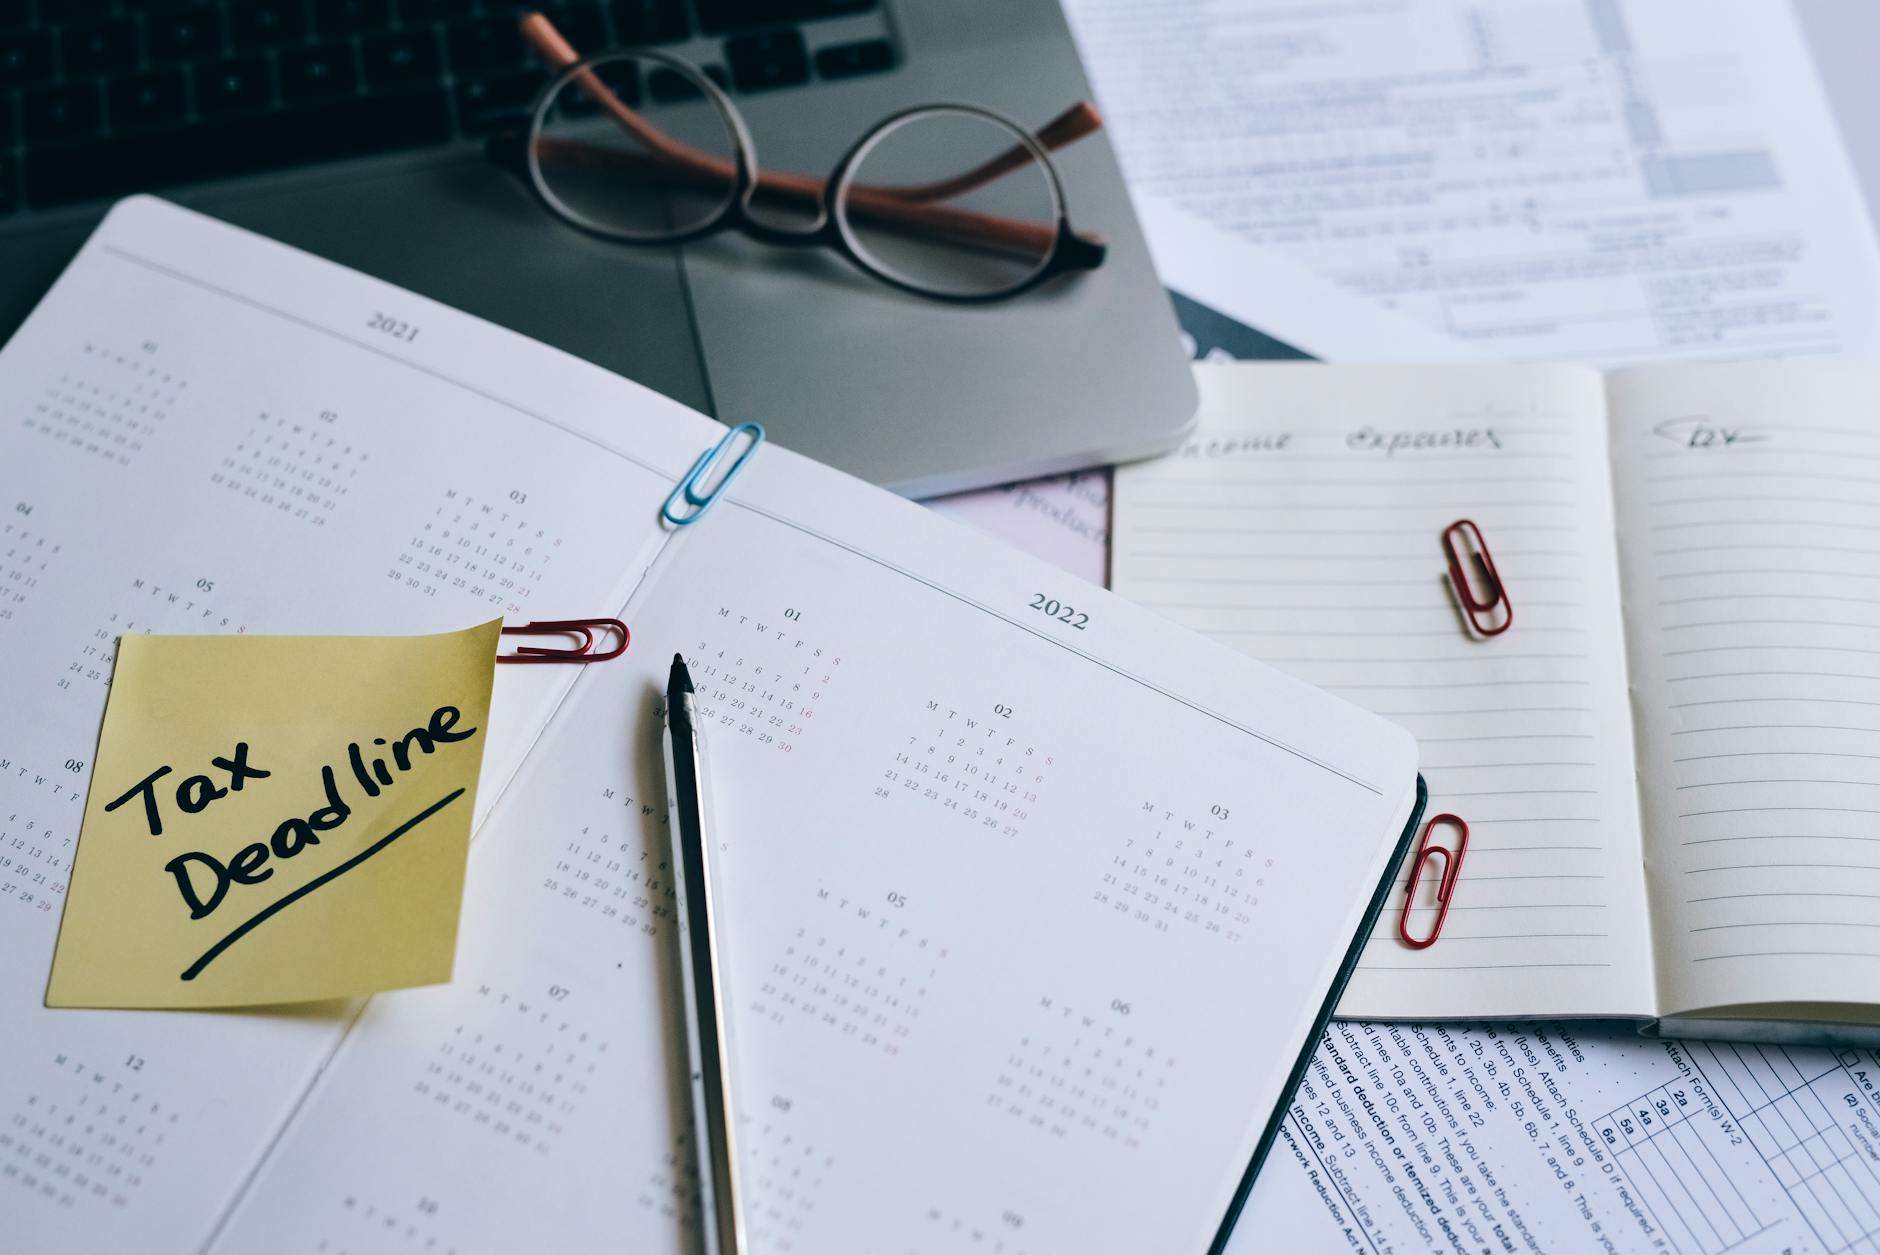
2025/26課稅年度報稅表已於5月4日發出,紙質報稅須在6月4日前提交,網上報稅自動延至7月4日。逾期首次罰款$1,200,嚴重可被檢控最高罰$25,000。申請延期需書面提出且僅限重大困難。本文拆解關鍵日期、延期方法、罰款計算及常見扣稅項目。
2025/26課稅年度報稅表已於5月4日發出,紙質報稅須在6月4日前提交,網上報稅自動延至7月4日。逾期首次罰款$1,200,嚴重可被檢控最高罰$25,000。申請延期需書面提出且僅限重大困難。本文拆解關鍵日期、延期方法、罰款計算及常見扣稅項目。
会。CRS无金额门槛,所有非香港税务居民的账户信息均会交换,但部分国家有低余额豁免(如25万美元实体账户)。CRS交换的是年度汇总信息,不含逐笔交易明细。你的香港账户余额、利息、股息都可能被传回内地税务局。
香港仅对源自本地的收入征税,海外收入一般免税,但股息、利息等被动收入需满足经济实质要求才可豁免。2023年生效的FSIE机制对离岸被动收入提出新规,主动收入仍可申请离岸豁免。本文拆解个人与企业的不同规则,以及内地183天居住对税务的影响。
会。CRS按税务居民身份交换信息,持香港身份≠香港税务居民。若被认定内地税务居民,你的香港银行账户、股票、保单信息将自动交换至内地税务局。关键看实际居住天数和生活中心,而非护照。内地居住满183天即触发交换,香港课税年度跨年天数不可合并计算。